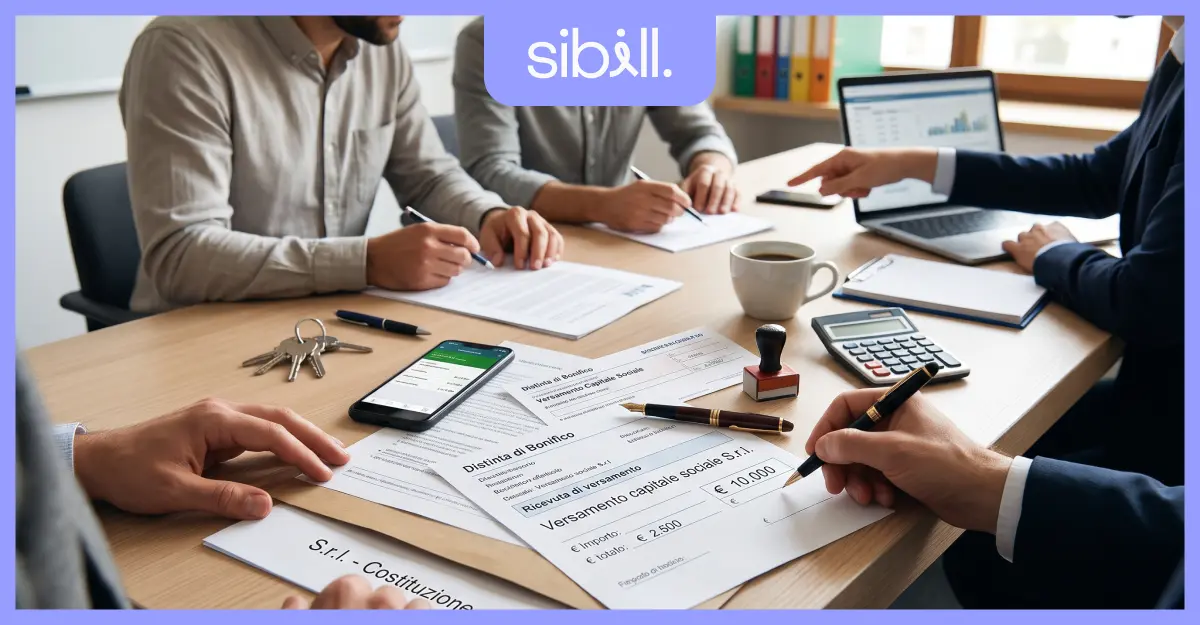
Il versamento del capitale sociale è l’atto con cui i soci mettono materialmente a disposizione della società il denaro che hanno sottoscritto nell’atto costitutivo.
Sottoscrivere e versare sono due cose diverse. Con la sottoscrizione il socio si impegna a conferire un certo importo. Con il versamento quel denaro entra davvero nella società.
Le regole stanno nell’articolo 2464 del codice civile e si riassumono così: nella SRL ordinaria si versa almeno il 25% dei conferimenti in denaro, mentre con socio unico o con capitale sotto i 10.000 € si versa tutto alla costituzione.
Il versamento si fa con mezzi tracciabili, di norma bonifico o assegno circolare, nelle mani dell’organo amministrativo nominato nell’atto.
Sottoscrivere non è versare: con la sottoscrizione il socio si impegna, con il versamento il denaro entra davvero in società.
Nella SRL con più soci e capitale da 10.000 € si versa il 25%; con socio unico o capitale sotto i 10.000 € si versa tutto.
Il versamento si esegue all’organo amministrativo con mezzi tracciabili, non più su un conto vincolato in banca.
I decimi residui restano un debito dei soci: gli amministratori possono richiamarli in qualsiasi momento.
La normativa sul versamento del capitale sociale
Il versamento è uno dei passaggi obbligati nell’iter di apertura di una nuova società: senza di esso il notaio non può ricevere l’atto costitutivo.
Dal 2013 il quadro è cambiato su due punti. Il capitale minimo è sceso da 10.000 € a 1 €, e il versamento iniziale non si fa più su un conto vincolato in banca ma direttamente all’organo amministrativo nominato nell’atto.
Il notaio verifica che il versamento sia avvenuto e ne dà atto nel rogito. È per questo che servono mezzi tracciabili: la prova va allegata.
Quanto si versa, invece, dipende da tre variabili: l’importo del capitale, il numero dei soci e il tipo di conferimento.
Alla sottoscrizione dell’atto costitutivo deve essere versato all’organo amministrativo almeno il venticinque per cento dei conferimenti in denaro. In caso di costituzione con atto unilaterale il versamento è integrale, e lo stesso vale quando il capitale è inferiore a 10.000 €. Se viene meno la pluralità dei soci, i versamenti ancora dovuti vanno effettuati entro novanta giorni.
Il versamento del 25 per cento nella srl ordinaria
Nella SRL ordinaria pluripersonale con capitale pari o superiore a 10.000 € si versa almeno il 25% dei conferimenti in denaro.
Su un capitale di 10.000 € significa 2.500 € alla costituzione. Il restante 75% resta un debito dei soci verso la società, richiamabile dagli amministratori.
Sui conferimenti in natura la regola è diversa: beni e crediti vanno conferiti per intero al momento della costituzione, con una relazione di stima giurata che ne attesti il valore.
Attenzione a una differenza che genera confusione in bilancio. Il capitale sottoscritto è quello indicato nell’atto, il capitale versato è quello effettivamente entrato. Il secondo può essere inferiore al primo, e la differenza va esposta fra i crediti verso soci.
L’obbligo integrale per srl unipersonale e semplificata
Due casi fanno eccezione alla regola del 25%, e richiedono il versamento integrale.
Il primo è la SRL unipersonale. Quando il socio è uno solo, il capitale va versato per intero alla costituzione. La ragione è di tutela dei creditori: con un unico socio non esiste il controllo reciproco fra più soci.
Il secondo è il capitale inferiore a 10.000 €, quindi tutte le SRLS e le SRL ordinarie a capitale ridotto. Qui i conferimenti devono essere solo in denaro e versati per intero.
C’è poi un caso che arriva dopo la costituzione. Se la pluralità dei soci viene meno, ad esempio perché un socio compra tutte le quote, i versamenti ancora dovuti vanno effettuati entro novanta giorni.
Chi non lo fa perde il beneficio della responsabilità limitata: in caso di insolvenza il socio unico risponde con il patrimonio personale.
| Situazione | Quota da versare subito |
|---|---|
| SRL con più soci, capitale da 10.000 € | 25% |
| SRL con socio unico | 100% |
| SRL con capitale sotto 10.000 € | 100% |
| SRL semplificata | 100% |
| Conferimenti in natura | 100% |
| Perdita della pluralità dei soci | Entro 90 giorni |
Le modalità per eseguire il versamento
Il principio è uno solo: il versamento deve essere tracciabile e dimostrabile al notaio. Nella pratica si usano tre strumenti, con affidabilità decrescente.
Il bonifico bancario
Il bonifico è il metodo più usato, perché lascia una traccia immediata e verificabile.
Il destinatario dipende dal momento. Prima della costituzione le somme vanno all’organo amministrativo nominato nell’atto, su un conto a lui intestato o su un conto aperto a nome della società in costituzione. Dopo l’iscrizione al registro delle imprese le somme confluiscono sul conto corrente aziendale definitivo.
Da quel momento in poi il conto della società è obbligatorio, perché il patrimonio sociale deve restare separato da quello dei soci.
Tre accortezze pratiche:
- ogni socio esegue il proprio bonifico, dal proprio conto, per l’importo della sua quota;
- la causale deve identificare la società in costituzione, il socio e il titolo del versamento;
- la contabile va conservata e consegnata al notaio prima della stipula.
L’assegno circolare e bancario
L’assegno circolare è l’alternativa classica al bonifico, soprattutto quando si firma in studio.
È emesso dalla banca a fronte di fondi già disponibili, quindi offre una garanzia di copertura che l’assegno bancario non dà. Sulle differenze tra assegno circolare e bancario si gioca proprio questo punto: il primo certifica che il denaro c’è, il secondo no.
Per questo i notai chiedono quasi sempre l’assegno circolare, intestato alla società in costituzione e consegnato il giorno del rogito.
L’assegno bancario resta teoricamente utilizzabile, ma espone a un rischio concreto: se risulta scoperto, il versamento non si è perfezionato e l’operazione va rifatta.
I limiti per il versamento in contanti
Il contante è sconsigliato e, oltre una certa soglia, vietato.
Il limite generale ai trasferimenti di denaro contante fra soggetti diversi è di 5.000 €. Versare in contanti un capitale superiore significa violare la normativa antiriciclaggio, con sanzioni a carico di chi versa e di chi riceve.
Anche sotto la soglia, però, il contante crea un problema pratico. Non lascia traccia bancaria e il notaio difficilmente accetta una dichiarazione come prova del versamento.
La soluzione, se il denaro è in contanti, è semplice: versarlo prima sul proprio conto e poi eseguire il bonifico.
Versare il capitale in contanti oltre 5.000 € viola la normativa antiriciclaggio e comporta sanzioni per chi versa e per chi riceve. Anche sotto quella soglia il contante resta inutilizzabile nei fatti, perché non lascia traccia bancaria e il notaio ha bisogno di una prova del versamento.
Il versamento dei decimi residui
I decimi residui sono la parte di capitale sottoscritta ma non ancora versata, cioè fino al 75% nella SRL ordinaria pluripersonale.
Restano un debito dei soci verso la società e compaiono in bilancio come crediti verso soci per versamenti ancora dovuti.
I termini per il richiamo delle quote
Non esiste un termine di legge entro cui i decimi devono essere versati. Il richiamo spetta agli amministratori, che possono deciderlo in qualsiasi momento in base alle esigenze della società.
Lo statuto può però prevedere termini o modalità specifiche, ed è una clausola che conviene leggere prima di firmare.
Se un socio non versa dopo il richiamo diventa socio moroso. La procedura è scandita dall’articolo 2466 del codice civile:
- gli amministratori diffidano il socio, che ha trenta giorni per adempiere;
- trascorso il termine, possono vendere la quota agli altri soci o a terzi;
- se la vendita non riesce, il socio viene escluso e la quota annullata, con riduzione del capitale.
Nel frattempo il socio moroso non può votare.
Restano due casi in cui il versamento del residuo diventa obbligatorio e urgente: la perdita della pluralità dei soci, con il termine di novanta giorni, e la liquidazione della società, dove il liquidatore richiama quanto dovuto per pagare i creditori.
La comunicazione e il deposito alla cciaa
Il capitale versato è un dato pubblico, che compare in visura. Quando cambia, va aggiornato.
Il versamento iniziale risulta già dall’atto costitutivo depositato dal notaio, quindi non richiede adempimenti ulteriori da parte dei soci.
Per i versamenti successivi, invece, gli amministratori comunicano l’avvenuto versamento al registro delle imprese della Camera di commercio, così che la visura rifletta il capitale effettivamente versato.
Il dato va riportato anche in bilancio, dove il capitale sottoscritto e quello versato si leggono distintamente.
Un caso a parte è la SRL unipersonale: la condizione di socio unico va dichiarata al registro delle imprese e, se il capitale non è stato interamente versato, la responsabilità limitata decade.
Le scritture contabili della srl
In contabilità il capitale sociale produce due scritture distinte, che seguono i due momenti: prima la sottoscrizione, poi l’incasso.
È la differenza fra promessa e denaro, tradotta in partita doppia.
La rilevazione della sottoscrizione iniziale
Alla firma dell’atto costitutivo si rileva il debito dei soci verso la società e la nascita del capitale.
La scrittura è questa: si accende un credito verso i soci per la sottoscrizione, in dare, e si iscrive il capitale sociale, in avere, per l’intero importo sottoscritto.
Su un capitale di 10.000 € sottoscritto da due soci al 50%, il conto crediti verso soci accoglie 10.000 € e il capitale sociale 10.000 €, a prescindere da quanto verrà versato subito.
| Dare | Avere | ||
|---|---|---|---|
| Crediti verso soci per versamenti dovuti | +10.000 | Capitale sociale | −10.000 |
La registrazione del versamento bancario
Quando il denaro arriva, il credito verso i soci si chiude per la parte incassata.
La scrittura è speculare: banca conto corrente in dare per l’importo accreditato, crediti verso soci in avere per lo stesso importo.
Sul capitale di 10.000 € con versamento del 25%, la banca accoglie 2.500 € e il credito verso soci scende a 7.500 €, che restano esposti in bilancio finché non saranno richiamati.
| Dare | Avere | ||
|---|---|---|---|
| Banca c/c | +2.500 | Crediti verso soci per versamenti dovuti | −2.500 |
Queste registrazioni vanno riconciliate con i movimenti bancari reali, ed è il motivo per cui una gestione della prima nota ordinata fin dal primo giorno evita differenze che poi si pagano in sede di bilancio.
Sibill apre la tua SRL e la fa partire davvero
Noi di Sibill accompagniamo chi apre una società nel passaggio più scomodo: quello fra la firma dal notaio e la prima fattura emessa.
Il servizio mette insieme tre cose.
Un commercialista partner dedicato, una persona vera raggiungibile via mail, telefono o WhatsApp, non un call center. Il coordinamento con il notaio, versamento del capitale compreso. E un software leggero per fatturazione e conto, così la società nasce già pronta a lavorare.
I tempi sono di circa dieci giorni per l’apertura di una partita IVA e di circa trenta giorni per una società, perché la costituzione passa dal notaio e dall’iscrizione al registro delle imprese.
Aprire una società è un salto nel vuoto, ci siamo passati anche noi. Per questo abbiamo costruito un percorso in cui qualcuno risponde quando hai un dubbio, anche dopo la costituzione. Scopri di più su sibill.com.
Domande frequenti
La causale del bonifico per il versamento del capitale sociale di una SRL deve indicare tre elementi: il titolo del versamento, la società destinataria e il socio che versa. Una formula corretta è Versamento capitale sociale Alfa Srl in costituzione, socio Mario Rossi, quota 25%. Se la società è già costituita si indica anche il riferimento alla delibera o al richiamo degli amministratori. Una causale generica rende difficile dimostrare al notaio e in contabilità a che titolo il denaro è stato trasferito.
Il versamento in caso di aumento del capitale sociale di una SRL segue la delibera assembleare che lo dispone e si esegue sul conto corrente della società, con bonifico tracciabile e causale che richiama la delibera. Per gli aumenti a pagamento valgono le stesse soglie della costituzione: almeno il 25% dei conferimenti in denaro, salvo versamento integrale nei casi previsti. Le dinamiche, i costi e le alternative sono trattati nella guida all’aumento di capitale.
Le differenze tra il versamento del capitale sociale di una SRL e di una SpA riguardano l’importo minimo e il destinatario delle somme. La SpA richiede un capitale minimo di 50.000 € e il versamento del 25% presso una banca, su un conto vincolato fino all’iscrizione della società. La SRL parte da 1 € di capitale e il versamento si esegue direttamente all’organo amministrativo nominato nell’atto, senza passare da un deposito vincolato. In entrambi i casi i conferimenti in natura vanno eseguiti per intero e richiedono una perizia di stima.