Costituire una startup innovativa significa aprire una società di capitali che rispetta i requisiti dell’articolo 25 del D.L. 179/2012 e iscriverla nella sezione speciale del Registro delle Imprese, la sezione che dà diritto a esoneri fiscali, deroghe societarie e incentivi per chi investe. L’iter è quello di una normale società, con un passaggio in più: la dichiarazione del possesso dei requisiti di innovazione.
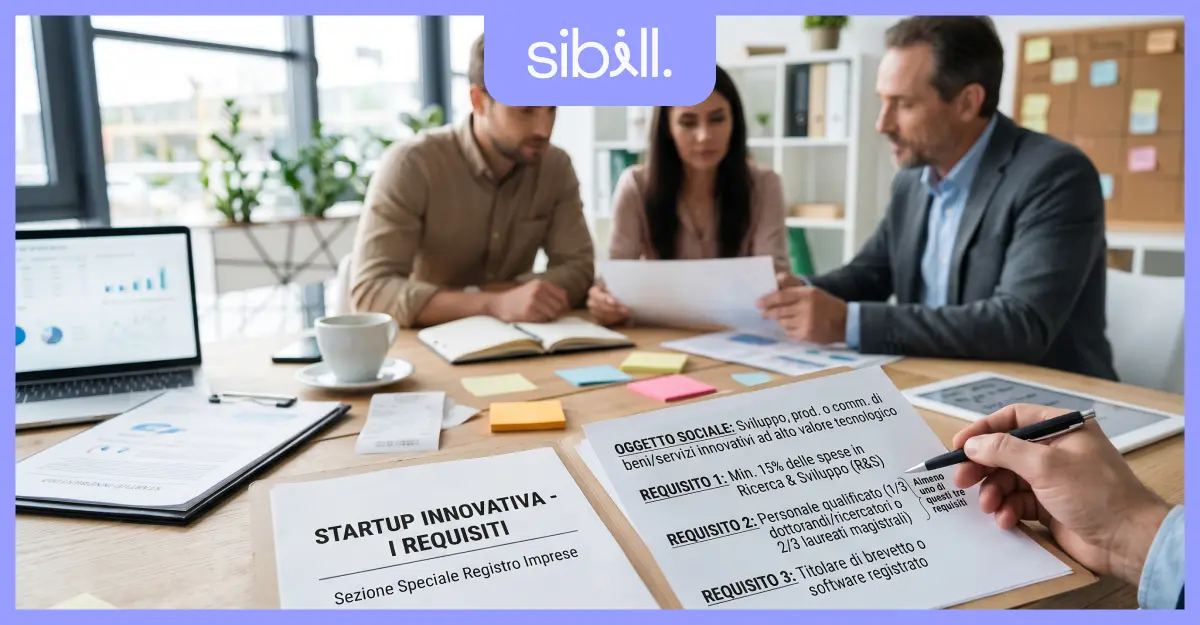
La società deve essere nata da non più di 60 mesi, deve avere come oggetto sociale prevalente prodotti o servizi innovativi ad alto valore tecnologico e deve soddisfare almeno uno dei tre criteri di innovazione previsti dalla legge: spese in ricerca e sviluppo, personale qualificato o titolarità di un brevetto.
Il quadro è cambiato parecchio di recente. La Legge 193/2024, in vigore dal 18 dicembre 2024, ha ristretto i requisiti di accesso e soprattutto ha riscritto la durata dello status, che ora parte da tre anni e si estende solo se l’impresa dimostra di crescere. Dal 2026, inoltre, la storica detrazione del 30% per gli investitori è sospesa in attesa del via libera europeo.
Nelle sezioni che seguono trovi i requisiti aggiornati, i tre passaggi dell’iter davanti al notaio e in Camera di Commercio, i costi reali di apertura e di mantenimento, le agevolazioni ancora attive nel 2026 e gli adempimenti annuali che servono a non perdere la qualifica. Trovi anche la checklist operativa in PDF da scaricare.
La startup innovativa è una società di capitali con meno di 60 mesi di vita, valore della produzione sotto i 5 milioni di euro dal secondo anno e nessuna distribuzione di utili.
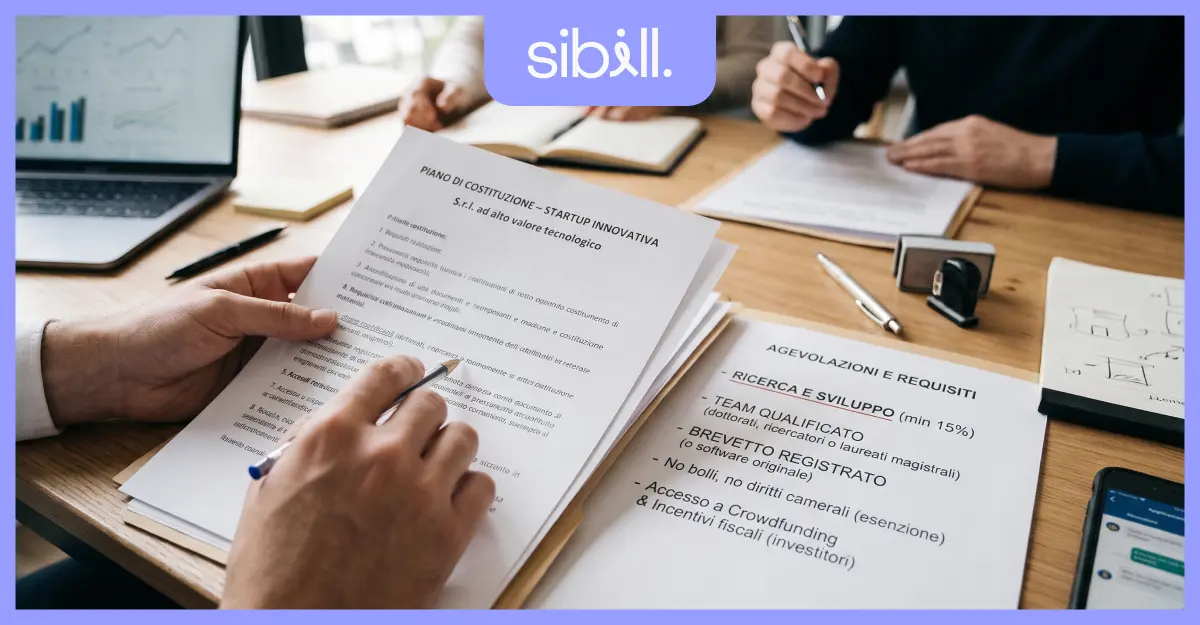
Serve almeno uno dei tre criteri di innovazione: spese in R&S pari ad almeno il 15% dei costi, personale qualificato, oppure un brevetto o un software registrato.
Il notaio è sempre obbligatorio dal 2021, ma l’atto si può firmare online in videoconferenza.
Costi vivi di apertura intorno ai 2.000 € fra notaio e imposte, con bollo, diritti di segreteria e diritto camerale azzerati dall’iscrizione nella sezione speciale.
Lo status dura 3 anni dall’iscrizione, estendibile a 5 e poi fino a 9 per le scale-up, solo al raggiungimento di requisiti di crescita.
Requisiti per costituire una startup innovativa
I requisiti si dividono in due gruppi e vanno letti insieme. Il primo gruppo riguarda la forma e i numeri della società, e va rispettato per intero: se manca anche una sola condizione, l’iscrizione nella sezione speciale non regge. Il secondo gruppo riguarda l’innovazione, e qui basta soddisfare uno dei tre criteri previsti.
Requisiti societari generali
La startup innovativa è una società di capitali, quindi SRL, SRL unipersonale, SRL semplificata, SpA, società in accomandita per azioni o cooperativa. Le società di persone restano escluse, così come le ditte individuali.
Nella pratica la forma più usata è la SRL ordinaria, perché lo statuto standard della SRLS non si può modificare e questo blocca l’ingresso degli investitori: le differenze di impianto sono le stesse che valgono per la costituzione di una SRL tradizionale.
Oltre alla forma giuridica, la società deve rispettare tutte queste condizioni: essere una micro, piccola o media impresa secondo la definizione europea (requisito introdotto dalla Legge 193/2024), essere costituita da non più di 60 mesi, avere residenza in Italia oppure in un paese dell’Unione Europea o dello Spazio economico europeo con una sede produttiva o una filiale in Italia, avere un valore della produzione annua non superiore a 5 milioni di euro dal secondo anno di attività, non distribuire e non avere distribuito utili, avere come oggetto sociale esclusivo o prevalente lo sviluppo, la produzione e la commercializzazione di prodotti o servizi innovativi ad alto valore tecnologico, non svolgere in via prevalente attività di agenzia o di consulenza, non essere nata da una fusione, da una scissione o dalla cessione di un’azienda o di un ramo d’azienda, e non avere azioni o quote quotate su un mercato regolamentato.
L’esclusione delle società di consulenza è la novità che pesa di più sulle domande respinte. Una società che sviluppa un proprio software e lo vende in licenza rientra; una società che fattura soprattutto ore di consulenza tecnologica, anche molto qualificata, non rientra.
Criteri di innovazione tecnologica
Oltre ai requisiti generali serve almeno uno dei tre criteri alternativi previsti dalla norma.
Spese in ricerca e sviluppo: almeno il 15% del maggiore importo fra il costo e il valore totale della produzione. Rientrano personale di ricerca, servizi di R&S acquistati all’esterno e deposito di brevetti, restano fuori immobili e terreni.
Personale qualificato: almeno un terzo della forza lavoro composto da dottorandi, dottori di ricerca o ricercatori, oppure almeno due terzi da persone con laurea magistrale.
Privativa industriale: titolarità, deposito o licenza di un brevetto relativo all’attività svolta, oppure titolarità di un software originale registrato presso la SIAE.
I tre criteri vanno dimostrati con dati di bilancio e documenti, perché l’autocertificazione iniziale è una dichiarazione sostitutiva e la Camera di Commercio può chiedere di provarla in qualsiasi momento.
Come costituire una startup innovativa
L’iter si compone di tre passaggi: atto notarile, iscrizione nella sezione ordinaria del Registro delle Imprese e domanda contestuale di iscrizione nella sezione speciale. In pratica funziona come una qualsiasi apertura dell’azienda, con l’aggiunta della dichiarazione sui requisiti di innovazione. I tempi, se la documentazione è pronta, sono di circa dieci giorni lavorativi dalla firma all’iscrizione effettiva.
Redazione dell’atto costitutivo
Il primo passaggio è l’atto pubblico davanti al notaio, che comprende l’atto costitutivo e lo statuto. Dal dicembre 2021 l’atto si può stipulare online in videoconferenza, attraverso la piattaforma del Notariato, senza spostarsi dallo studio.
Nello statuto conviene inserire fin da subito le clausole che la disciplina delle startup innovative consente e che una SRL ordinaria non può avere, in particolare le categorie di quote con diritti di voto diversi o senza voto. Sono le clausole che rendono la società leggibile da un investitore, ed è molto più economico scriverle adesso che modificarle dopo.
Prima della firma i soci versano il capitale sociale: almeno il 25% dei conferimenti in denaro, oppure il 100% se la società ha un socio unico o se il capitale è inferiore a 10.000 euro. Il versamento richiede un conto corrente aziendale intestato alla società in costituzione, perché le somme devono risultare depositate su un conto a nome dell’impresa e non su quello personale dell’amministratore.
Iscrizione al Registro delle Imprese
Il notaio deposita l’atto per l’iscrizione nella sezione ordinaria entro 20 giorni. Contestualmente va presentata la domanda di iscrizione nella sezione speciale dedicata alle startup innovative, attraverso la pratica telematica ComUnica.
La contestualità non è un dettaglio formale. Se la domanda di iscrizione nella sezione speciale accompagna quella dell’atto costitutivo, l’esenzione da imposta di bollo e diritti di segreteria vale subito; se arriva dopo, l’atto si iscrive nella sezione ordinaria pagando per intero.
Alla domanda si allega la dichiarazione del legale rappresentante che attesta il possesso dei requisiti, con l’indicazione di quale criterio di innovazione viene soddisfatto. Dal 10 giugno 2025 è obbligatorio il nuovo modello approvato dal MIMIT, aggiornato alla Legge 193/2024: i moduli precedenti vengono respinti.
Iscrizione di una società già costituita
Una società già esistente può chiedere l’iscrizione nella sezione speciale, purché sia stata costituita da meno di 60 mesi e rispetti tutti gli altri requisiti. In questo caso non serve un nuovo atto notarile: la domanda si presenta con il modello S2 più la dichiarazione dei requisiti, firmata dal legale rappresentante.
Il notaio torna necessario solo se bisogna modificare lo statuto, cosa che succede spesso perché l’oggetto sociale originario raramente descrive un’attività innovativa nei termini richiesti dalla norma.
Attenzione a un punto di calendario: i 60 mesi si contano dalla costituzione della società, non dall’iscrizione nella sezione speciale. Una SRL nata tre anni fa che si iscrive oggi avrà quindi una finestra di agevolazioni più corta di una società appena costituita.
Checklist operativa 2026: tabella di autovalutazione dei requisiti, documenti da preparare per il notaio, costi del primo anno e calendario degli adempimenti.
Costi di apertura e mantenimento
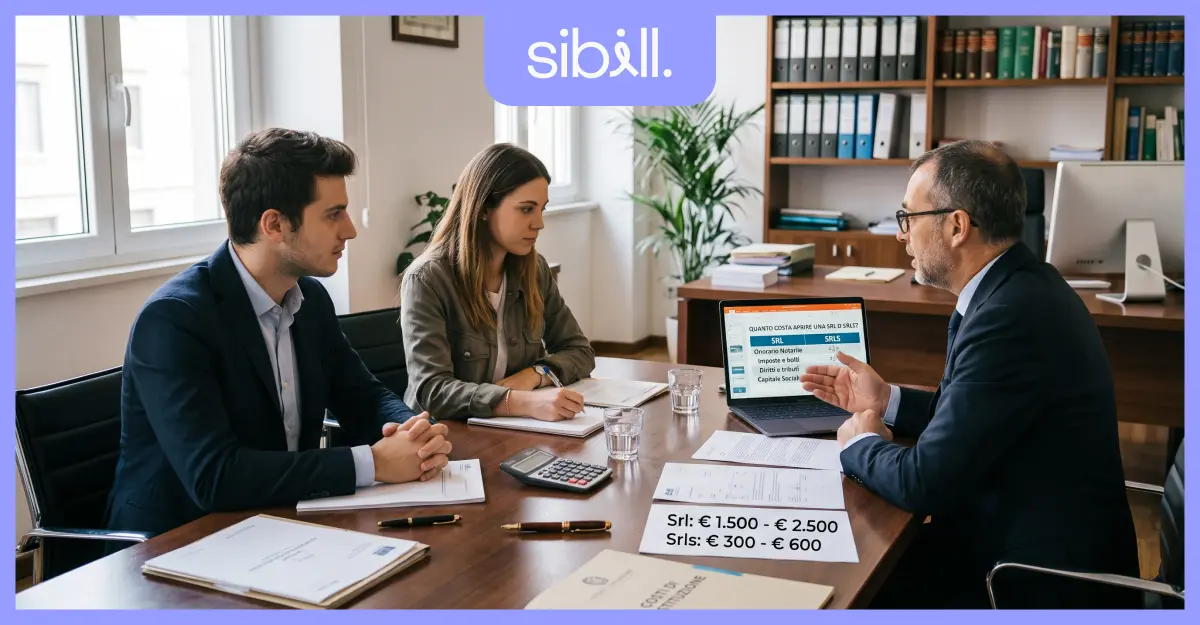
Costituire una startup innovativa costa in media 2.000 € fra onorario del notaio e imposte, a cui si aggiunge il capitale sociale versato. L’onorario notarile si colloca in genere fra 1.500 € e 2.500 € più IVA, l’imposta di registro è fissa a 200 € e la tassa di archivio notarile vale circa 27,50 €.
| Voce | SRL ordinaria | Startup innovativa |
|---|---|---|
| Onorario del notaio | 1.500-2.500 € | 1.500-2.500 € |
| Imposta di registro | 200 € | 200 € |
| Imposta di bollo | 156 € | esente |
| Diritti di segreteria | 90 € | esenti |
| Diritto annuale camerale | 120 € | esente |
| Vidimazione libri sociali | 309,87 € | 309,87 € |
| Risparmio sulle voci camerali | — | 366 € |
Restano quindi dovute due voci che molti dimenticano. La prima è la tassa di concessione governativa per la vidimazione dei libri sociali, pari a 309,87 € l’anno per le società con capitale fino a 516.456,90 € e ripetuta ogni anno entro il 16 marzo. La seconda è il compenso del commercialista per contabilità ordinaria, bilancio e dichiarativi, che in genere parte da 2.500 € l’anno e sale con il volume di operazioni.
Ecco qui un esempio:
la Alfa Manufacturing Srl si costituisce come startup innovativa con 10.000 € di capitale sociale e due soci. Spende 1.800 € più IVA di notaio, 200 € di imposta di registro e 27,50 € di archivio notarile, quindi circa 2.230 € di costi vivi oltre al capitale. Nel primo anno aggiunge 309,87 € di vidimazione dei libri e 3.000 € di commercialista, mentre risparmia 366 € fra bollo, diritti di segreteria e diritto camerale grazie all’iscrizione nella sezione speciale.
Il punto da tenere a mente è che le agevolazioni tagliano i costi burocratici, non quelli di gestione. Nei primi mesi il peso vero lo fanno stipendi, sviluppo e strumenti, ed è per questo che il burn rate va monitorato fin dalla prima settimana: una startup innovativa non fallisce per i 200 € di imposta di registro, fallisce perché brucia cassa più in fretta di quanto riesca a raccoglierne.
Per stimare il carico fiscale dei primi esercizi può aiutare anche il simulatore delle tasse di una SRL, che dà un ordine di grandezza di IRES, IRAP e contributi a partire da ricavi e costi previsti.
Agevolazioni e vantaggi fiscali
I vantaggi riservati alle startup innovative si dividono in tre famiglie: incentivi per chi investe nel capitale, esoneri amministrativi e deroghe al diritto societario.
Fra le deroghe, le più usate sono la possibilità di creare categorie di quote con diritti diversi, la sospensione per un esercizio in più degli obblighi di ricapitalizzazione in caso di perdite, il work for equity (quote assegnate a collaboratori e fornitori senza tassazione in capo a chi le riceve), l’accesso gratuito e semplificato al Fondo di Garanzia per le PMI e la raccolta di capitale tramite portali di equity crowdfunding.
Sul fronte della ricerca restano accessibili le misure generali per le imprese, in particolare il credito d’imposta per ricerca e sviluppo, che si somma ai benefici legati allo status e si compensa in F24 senza passare da un incasso.
Incentivi fiscali per gli investitori
L’incentivo pienamente operativo nel 2026 è la detrazione IRPEF del 65% in regime de minimis. Spetta alle sole persone fisiche che investono nel capitale di una startup innovativa entro il terzo anno di iscrizione nella sezione speciale, su un investimento massimo di 100.000 € per periodo d’imposta e con l’obbligo di mantenere la partecipazione per almeno tre anni.
Due condizioni operative contano più di tutto. La prima è che il legale rappresentante della startup deve presentare l’istanza sulla piattaforma del MIMIT prima che l’investimento venga effettuato. La seconda è che l’agevolazione consuma il plafond de minimis della società, fermo a 300.000 € nell’arco di tre esercizi.
Dal punto di vista pratico l’investitore entra in società sottoscrivendo un aumento di capitale riservato: è la delibera che fa nascere le nuove quote e che fissa la data da cui decorre il vincolo triennale.
C’è poi la questione aperta del 2026. La detrazione IRPEF del 30% fino a 1 milione di euro e la corrispondente deduzione IRES del 30% fino a 1,8 milioni, previste dall’articolo 29 del D.L. 179/2012, non sono fruibili dal 1° gennaio 2026: l’autorizzazione europea sugli aiuti di Stato è scaduta il 31 dicembre 2025 e non è stata rinnovata in tempo.
La misura non è stata abrogata e la richiesta di rinnovo è stata notificata alla Commissione europea, con l’ipotesi di un ripristino anche retroattivo, ma a oggi gli investimenti del 2026 vanno considerati non agevolati sotto questo profilo. Chi sta chiudendo un round nel 2026 dovrebbe quindi impostarlo sul regime de minimis al 65% e verificare lo stato della pratica prima di deliberare.
Esonero da imposte e diritti di segreteria
Dal momento dell’iscrizione nella sezione speciale la startup innovativa è esonerata dall’imposta di bollo e dai diritti di segreteria per tutti gli adempimenti presso il Registro delle Imprese, oltre che dal diritto annuale dovuto alla Camera di Commercio.
L’esonero copre la prima iscrizione, le successive modifiche statutarie, i depositi di atti e la conferma annuale dei requisiti. Vale finché la società resta nella sezione speciale e mantiene i requisiti, e comunque non oltre il quinto anno di iscrizione.
Un’eccezione da conoscere riguarda la vidimazione dei libri sociali: lì l’esonero non si applica, quindi la tassa di concessione governativa e il bollo restano dovuti per intero.
Mantenimento dello status e adempimenti annuali
Lo status di startup innovativa non è acquisito una volta per tutte. Ogni anno il legale rappresentante deve confermare il possesso dei requisiti con una dichiarazione da depositare al Registro delle Imprese entro 30 giorni dall’approvazione del bilancio e comunque entro sei mesi dalla chiusura dell’esercizio. Serve inoltre l’aggiornamento delle informazioni pubblicate nella vetrina del Registro, come la descrizione dell’attività e i dati sul personale.
Il mancato deposito della dichiarazione comporta la cancellazione d’ufficio dalla sezione speciale, con la perdita immediata di tutte le agevolazioni. È un adempimento semplice che si perde per dimenticanza, quindi va messo in calendario insieme al deposito del bilancio d’esercizio.
La novità più importante della Legge 193/2024 riguarda però la durata. Lo status vale tre anni dall’iscrizione nella sezione speciale. Per arrivare a cinque anni, al termine del terzo anno la società deve dimostrare almeno una fra queste condizioni: spese in ricerca e sviluppo pari ad almeno il 25% del valore della produzione, un contratto di sperimentazione stipulato con una pubblica amministrazione, una crescita dei ricavi o dell’occupazione superiore al 50% fra il secondo e il terzo anno, una riserva patrimoniale superiore a 50.000 € formata con aumenti di capitale sottoscritti da investitori professionali, incubatori certificati o campagne di equity crowdfunding insieme a spese in R&S pari ad almeno il 20%, oppure l’ottenimento di un brevetto.
Oltre il quinto anno è prevista la fase scale-up, con due proroghe biennali che portano la durata massima a nove anni complessivi, riservate alle società che raccolgono aumenti di capitale superiori a 1 milione di euro da fondi di venture capital o che raddoppiano i ricavi. Sul coordinamento fra queste proroghe e il limite dei 60 mesi dalla costituzione esistono letture diverse, quindi conviene farsi confermare la propria scadenza dal commercialista.
Per le startup già iscritte al 18 dicembre 2024 la legge prevede un periodo transitorio: i nuovi requisiti vanno raggiunti entro 12 mesi dalla scadenza del terzo anno per chi era iscritto da oltre 18 mesi, entro 6 mesi per le altre.
Sibill affianca chi apre una startup innovativa e poi la gestisce
Noi di Sibill accompagniamo la costituzione della società con un commercialista partner dedicato, una persona vera raggiungibile via mail, telefono o WhatsApp, che coordina il notaio e segue la pratica fino all’iscrizione nel Registro delle Imprese.
I tempi indicativi sono di circa 30 giorni per una società, e il percorso non si ferma alla firma: dalla prima fattura in poi trovi già pronti la fatturazione elettronica e il conto, più la piattaforma che tiene insieme movimenti bancari, scadenze e flussi di cassa aggiornati più volte al giorno.
Per una startup innovativa, che nei primi mesi vive di cassa prima che di utili, sapere ogni giorno quanto resta e quanto manca al prossimo round fa la differenza.
Le informazioni di questa guida hanno finalità informativa e sono aggiornate a ottobre 2026. La disciplina delle startup innovative è in evoluzione e non sostituisce il parere di un commercialista o di un notaio sul caso concreto.
Domande frequenti
Non è possibile costituire una startup innovativa senza un notaio. La procedura telematica gratuita introdotta nel 2016, che permetteva di firmare l’atto standard senza atto pubblico, è stata dichiarata illegittima dal Consiglio di Stato nel 2021 e non è più utilizzabile. Resta però la via digitale: dal dicembre 2021 l’atto costitutivo di una SRL si può stipulare online, in videoconferenza con il notaio, senza presenza fisica dei soci.
I soci di una startup innovativa non devono possedere requisiti specifici: la legge non chiede titoli di studio, età o nazionalità particolari, e la compagine può essere formata da persone fisiche, da società italiane o estere e da fondi di investimento. I requisiti riguardano la società, non chi la possiede. L’unico vincolo indiretto arriva dalla forma giuridica scelta: nella SRL semplificata i soci possono essere solo persone fisiche.