La marca da bollo è un’imposta che si applica a molti documenti: fatture senza IVA, ricevute, contratti, atti da registrare. Storicamente si pagava comprando il contrassegno fisico in tabaccheria e attaccandolo al documento, ma oggi, soprattutto per aziende e professionisti, il bollo si versa quasi sempre in forma “virtuale” con il modello F24.
Pagare il bollo con l’F24 significa non usare più il contrassegno cartaceo, ma versare l’importo dovuto tramite la delega di pagamento unica, indicando il codice tributo corretto. Il vantaggio è la tracciabilità e, per le fatture elettroniche, la possibilità di pagare in un’unica soluzione trimestrale tutti i bolli maturati.
Attenzione a un punto che genera confusione: il codice tributo cambia in base al tipo di documento. Il bollo su un atto privato usa un codice, il bollo sulle fatture elettroniche ne usa altri quattro (uno per trimestre). In questa guida vediamo quando serve il bollo, quali codici usare in ciascun caso, come si compila l’F24 e come si versa online, con la differenza tra F23 e F24.
Utilizzo del modello F24 per l’imposta di bollo
Il modello F24 è la delega di pagamento unica con cui in Italia si versano imposte, tributi e contributi; se non è chiaro come funziona la delega nel suo complesso, la guida sul modello F24 spiega struttura e sezioni. Tra le voci che ci passano c’è anche l’imposta di bollo, che l’Agenzia delle Entrate consente di assolvere in modo virtuale proprio tramite F24. Sul versante degli strumenti digitali, Sibill ha sviluppato una funzione per la compilazione automatica degli F24 che riduce il lavoro manuale di ricopiatura dei codici.
L’imposta di bollo è a tutti gli effetti un tributo, non il corrispettivo di un servizio: rientra quindi nelle imposte indirette e va trattata come tale in contabilità. Per chi ha dubbi su come classificarla in bilancio, la differenza tra imposte e tasse è il punto di partenza. La novità del bollo assolto con F24 è che permette a chi emette molte fatture senza IVA di non gestire più i contrassegni fisici uno per uno, ma di versare tutto in modo cumulativo e tracciato.
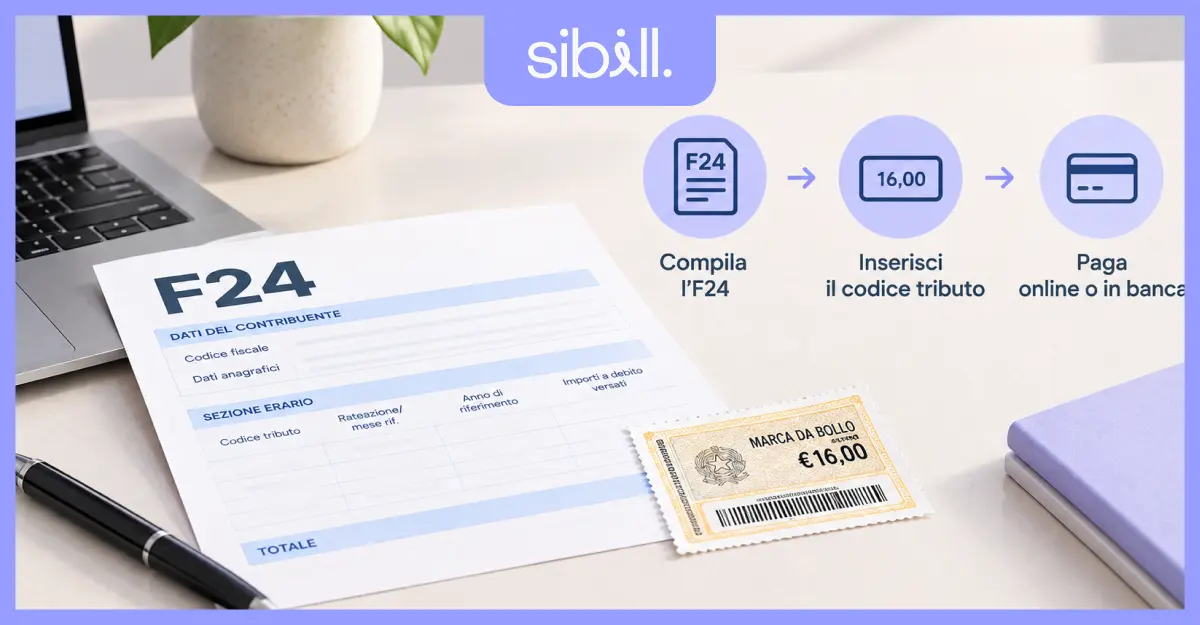
Marca da bollo da 16 euro
La marca da bollo “classica” è quella da 16 euro, dovuta su una serie di documenti cartacei: fatture senza IVA di importo superiore a 77,47 euro, ricevute, quietanze, atti e scritture private. È l’importo fisso che si applica al singolo documento quando il bollo va assolto in forma tradizionale.
Va distinta però dal bollo sulle fatture elettroniche, che è di 2 euro per documento (sempre sopra la soglia di 77,47 euro e sempre su operazioni senza IVA). La marca da 16 euro resta il riferimento per i documenti cartacei e per gli atti; i 2 euro sono la misura del bollo virtuale sulle e-fatture. Confondere i due importi è uno degli errori più frequenti.
L’obbligo del bollo, poi, non riguarda solo le fatture attive: si estende anche ad altri documenti, comprese alcune note di rettifica. Le regole per la marca da bollo su nota di credito meritano un approfondimento a parte, perché dipendono dal tipo di nota e dall’operazione originaria.
Bollo virtuale e fatture elettroniche
Con la fatturazione elettronica il bollo è diventato quasi sempre virtuale. Chi emette fatture senza IVA sopra i 77,47 euro deve applicare 2 euro di bollo per documento, ma non compra più il contrassegno: lo versa cumulativamente ogni trimestre con l’F24, sulla base del calcolo che l’Agenzia delle Entrate mette a disposizione nel portale Fatture e Corrispettivi.
Il meccanismo è comodo perché l’Agenzia stessa conteggia i bolli dovuti incrociando le fatture trasmesse al Sistema di Interscambio. Il contribuente trova nel portale l’importo già calcolato e può pagarlo con addebito diretto o generare un F24 precompilato. Questo assolvimento si inserisce nel più ampio quadro della fatturazione elettronica, di cui il bollo è uno degli adempimenti collegati. Per le scadenze trimestrali e il calcolo dettagliato dell’importo rimandiamo alla guida sull’imposta di bollo sulle fatture elettroniche.
Istruzioni per la compilazione del modello F24
Il bollo si versa nella sezione Erario del modello F24, quella dedicata ai tributi statali. La compilazione cambia leggermente a seconda che si tratti di bollo su atti privati o di bollo sulle fatture elettroniche, ma la logica è la stessa: si indica il codice tributo corretto, l’anno di riferimento e l’importo nella colonna degli importi a debito versati.
Codice tributo 1552 per il versamento
Il codice tributo 1552 è denominato “ATTI PRIVATI – Imposta di bollo” e si usa per versare il bollo dovuto sugli atti privati da registrare presso l’Agenzia delle Entrate: contratti, accordi, scritture con valore legale. Va inserito nella sezione Erario del modello F24, con l’anno di riferimento e l’importo dovuto. Non è compensabile con altri crediti e non richiede l’indicazione del codice atto.
È importante non confonderlo con altri codici simili: il 1550 riguarda l’imposta di registro (la tassa principale per registrare l’atto), mentre il 1552 è solo l’imposta di bollo che dà validità al documento. E soprattutto va tenuto distinto dai codici del bollo sulle fatture elettroniche, che sono quattro, uno per trimestre.
| Codice | Cosa paga |
|---|---|
| 1552 | Bollo su atti privati da registrare (contratti, scritture) |
| 2521 | Bollo fatture elettroniche · 1° trimestre |
| 2522 | Bollo fatture elettroniche · 2° trimestre |
| 2523 | Bollo fatture elettroniche · 3° trimestre |
| 2524 | Bollo fatture elettroniche · 4° trimestre |
| 2525 / 2526 | Sanzioni e interessi (in caso di ravvedimento) |
Se il versamento di un trimestre slitta, va comunque usato il codice di quel trimestre, non quello del trimestre in cui paghi: il bollo del primo trimestre resta 2521 anche se lo versi a settembre.
Pagamento con il modello F24 Elide
In alcuni casi il bollo si paga con l’F24 Elide (Elementi identificativi), una variante del modello usata quando servono dati identificativi specifici, come per il bollo e l’imposta di registro sui contratti di locazione. Nell’F24 Elide, oltre al codice tributo, si indicano gli estremi dell’atto (tipo, numero, anno) e il codice identificativo delle controparti.
È il modello da usare, ad esempio, per il bollo su un contratto di affitto registrato: in quel caso i codici sono quelli della famiglia registro/bollo (1550 e 1552), abbinati agli identificativi del contratto. Per il bollo sulle fatture elettroniche, invece, non serve l’Elide: si usa l’F24 ordinario, che è più semplice.
Modalità di versamento all’Agenzia delle entrate
Una volta compilato, l’F24 del bollo si versa con gli stessi canali di qualsiasi altra delega. I titolari di partita IVA sono obbligati ai canali telematici; i privati, nei rari casi in cui devono un bollo, possono anche usare il cartaceo. Per il bollo sulle fatture elettroniche, in pratica, il canale più comodo è direttamente il portale Fatture e Corrispettivi.
Come pagare la marca da bollo online
Per il bollo sulle fatture elettroniche il percorso più semplice parte dal portale Fatture e Corrispettivi dell’Agenzia delle Entrate. Si accede con SPID, CIE o CNS, si apre la sezione dedicata al pagamento dell’imposta di bollo, si verifica l’importo che l’Agenzia ha già calcolato in base alle fatture trasmesse e si sceglie se pagare con addebito diretto sul conto o scaricare l’F24 precompilato.
In alternativa, e per il bollo sugli atti, si usa l’F24 ordinario dai canali telematici abituali: il servizio F24 web dell’Agenzia, l’home banking della propria banca o la delega al commercialista. In tutti i casi il pagamento genera una quietanza, da conservare come prova del versamento.
Differenze tra modello F23 e F24
Prima dell’estensione dell’F24, l’imposta di bollo e quella di registro sugli atti si pagavano con il modello F23. Oggi l’F23 è in via di superamento e per la maggior parte dei versamenti è stato sostituito dall’F24, ma in alcuni casi residui può ancora comparire.
| Modello F23 | Modello F24 | |
|---|---|---|
| A cosa serve | Imposte di registro, bollo, tributi su atti | Quasi tutti i tributi, in modo unificato |
| Struttura | Campi per codice ufficio ed estremi atto | Sezioni per ente (Erario, INPS, locali…) |
| Compensazione | No | Sì |
| Bollo e-fattura | No | Sì (codici 2521-2524) |
| Stato | In via di superamento | Modello standard attuale |
La differenza pratica è nella struttura. L’F23 è un modello specifico per imposte di registro, bollo e tributi legati ad atti, con campi per il codice ufficio e gli estremi dell’atto. L’F24 è la delega unificata, che copre quasi tutti i tributi e permette la compensazione. Per il bollo sulle fatture elettroniche si usa sempre l’F24; per alcuni atti da registrare può ancora capitare di vedere l’F23 o, più spesso oggi, l’F24 Elide.
Sibill tiene traccia dei bolli e delle scadenze fiscali
Noi di Sibill sappiamo che il bollo sulle fatture elettroniche è una di quelle scadenze trimestrali facili da dimenticare, finché non arriva con la sanzione.
La piattaforma tiene insieme fatture, scadenze e saldi dei conti collegati, così l’importo del bollo maturato è sotto controllo e il versamento entra nella previsione di cassa invece di arrivare a sorpresa.
Le fatture emesse vengono riconciliate in automatico con i movimenti bancari, e ogni adempimento fiscale trova il suo posto nello scadenzario.
Il bollo trimestrale e ogni scadenza fiscale sotto controllo, in un posto solo
Prova la demo →Domande frequenti
La marca da bollo da 16 euro si può pagare online in più modi. Per gli atti e i documenti da registrare, si versa con l’F24 (codice tributo 1552) dai canali telematici dell’Agenzia delle Entrate o dall’home banking. In alternativa esiste il bollo digitale, acquistabile tramite i servizi telematici dell’Agenzia o presso gli intermediari autorizzati (@e.bollo), con addebito su conto o carta. Per il bollo sulle fatture elettroniche, invece, l’importo è di 2 euro per documento e si paga dal portale Fatture e Corrispettivi.
Il codice dipende dal tipo di documento. Per il bollo sugli atti privati da registrare (contratti, scritture) il codice tributo è 1552. Per il bollo sulle fatture elettroniche i codici sono quattro, uno per trimestre: 2521 per il primo, 2522 per il secondo, 2523 per il terzo, 2524 per il quarto, tutti nella sezione Erario. In caso di ravvedimento si usano il 2525 per le sanzioni e il 2526 per gli interessi.
Il pagamento del bollo virtuale sulle fatture elettroniche si trova nel portale Fatture e Corrispettivi dell’Agenzia delle Entrate, nella sezione “Pagamento imposta di bollo”. Lì l’Agenzia mostra l’importo già calcolato in base alle fatture senza IVA trasmesse nel trimestre, e permette di pagare con addebito diretto sul conto o di scaricare un F24 precompilato. È lo stesso portale da cui si consultano i versamenti già eseguiti e le relative ricevute.
Per versare l’imposta di bollo con F24 si compila la sezione Erario indicando il codice tributo corretto (1552 per gli atti privati, 2521-2524 per le fatture elettroniche a seconda del trimestre), l’anno di riferimento e l’importo nella colonna degli importi a debito versati. Poi si invia il modello per via telematica. Se il versamento è tardivo, si regolarizza con il ravvedimento operoso aggiungendo sanzione e interessi: un calcolatore del ravvedimento operoso quantifica gli importi al giorno esatto.