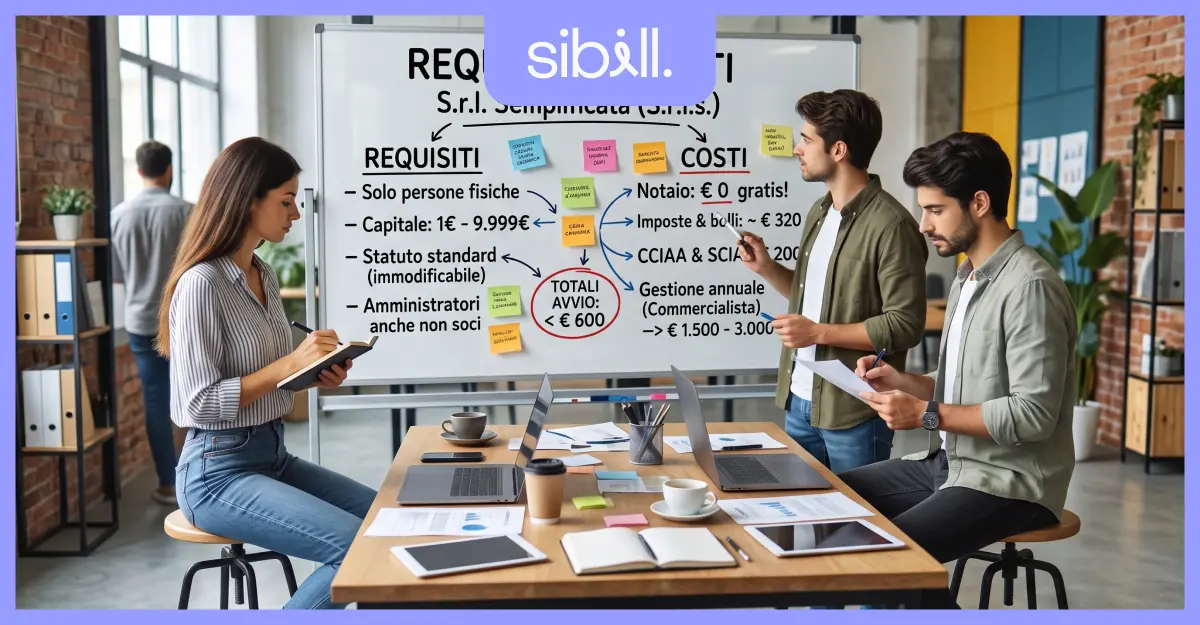
Per costituire una SRL semplificata servono tre requisiti, tutti obbligatori: soci esclusivamente persone fisiche, capitale compreso fra 1 € e 9.999,99 € versato per intero in denaro, statuto conforme al modello ministeriale e non modificabile.
Sono condizioni di accesso, non opzioni. Se una sola non è rispettata, la società non può nascere come SRLS.
Chi le rispetta ottiene in cambio l’agevolazione più rilevante prevista per le società di capitali: il notaio non percepisce onorario e l’atto è esente da imposta di bollo e diritti di segreteria.
Nelle sezioni che seguono vediamo ogni requisito in dettaglio, cosa comporta sul piano dei costi e cosa limita nella vita della società.
Soci: solo persone fisiche, numero libero, nessun limite di età né di cittadinanza.
Capitale: fra 1 € e 9.999,99 €, solo in denaro, versato per intero alla costituzione.
Statuto: modello ministeriale, con clausole inderogabili per legge.
Forma dell’atto: atto pubblico dal notaio, in studio o in videoconferenza.
Se un requisito viene meno: la società va trasformata in SRL ordinaria.
Requisiti per la costituzione della srl semplificata
I requisiti sono fissati dall’articolo 2463-bis del codice civile e riguardano quattro aspetti: chi può essere socio, quanto capitale serve, come va conferito e quale statuto si adotta.
Il notaio verifica tutti e quattro prima di ricevere l’atto. Un requisito mancante non si sana dopo: l’atto non sarebbe depositabile.
Due vincoli della prima versione della norma non esistono più. Dal 2013 è caduto il limite dei 35 anni di età dei soci ed è caduto l’obbligo di scegliere gli amministratori fra i soci, anche se si trovano ancora citati online.
La società a responsabilità limitata semplificata può essere costituita con contratto o atto unilaterale da persone fisiche. L’atto costitutivo deve essere redatto per atto pubblico in conformità al modello standard tipizzato con decreto del Ministro della Giustizia, il capitale deve essere pari almeno a 1 € e inferiore a 10.000 €, sottoscritto e interamente versato in denaro all’organo amministrativo. Le clausole del modello standard tipizzato sono inderogabili.
Caratteristiche dei soci
I soci di una SRLS possono essere solo persone fisiche. Nessuna società, italiana o estera, può entrare nel capitale: la SRLS è quindi incompatibile con una struttura a holding.
Non ci sono limiti di età oltre la maggiore età, né vincoli di cittadinanza. I cittadini extra UE devono rispettare la condizione di reciprocità o essere titolari di un permesso di soggiorno idoneo.
Il numero dei soci è libero. Si può costituire con un socio solo, con due o con dieci.
Gli amministratori, invece, possono essere anche persone esterne alla compagine sociale.
Se durante la vita della società una quota viene ceduta a una persona giuridica, il requisito viene meno e la società deve essere trasformata in SRL ordinaria.
Capitale sociale minimo e massimo
Il capitale deve essere compreso fra 1 € e 9.999,99 €. È l’unica forma societaria italiana con un tetto massimo di capitale.
Valgono inoltre due regole sui conferimenti. Devono essere effettuati solo in denaro, quindi niente beni, crediti o prestazioni d’opera. E devono essere versati per intero al momento della costituzione, nelle mani dell’organo amministrativo nominato nell’atto.
Non si applica quindi il versamento del 25% consentito alle SRL ordinarie con capitale da 10.000 € in su.
Il capitale ridotto comporta un vincolo sugli utili che si attiva dal primo bilancio. Finché capitale e riserva non raggiungono insieme i 10.000 €, va accantonato un quinto degli utili di ogni esercizio. La disciplina della riserva legale nelle società a capitale pieno prevede invece un ventesimo.
Nei primi anni, quindi, gli utili restano in gran parte dentro la società.
Atto costitutivo e statuto standard
L’atto costitutivo deve essere redatto per atto pubblico, quindi davanti a un notaio, e deve essere conforme al modello standard tipizzato dal Ministero della Giustizia.
Nella SRLS atto costitutivo e statuto coincidono in un unico documento. Le clausole sono inderogabili per legge: una clausola difforme sarebbe nulla e il notaio deve rifiutarsi di ricevere l’atto.
Le uniche parti personalizzabili sono i dati concreti della società: denominazione, comune della sede, oggetto sociale, codice ATECO, importo del capitale, ripartizione delle quote, nomina degli amministratori.
Il dettaglio del modello, articolo per articolo, è nella guida allo statuto della SRL semplificata.
L’atto si può firmare in studio oppure in videoconferenza sulla piattaforma del notariato, con firma digitale di tutti i soci.
Costi di apertura e gestione
I costi sono la conseguenza diretta dei requisiti: si risparmia perché lo statuto è standard e il notaio non redige nulla di nuovo.
Il risparmio però si concentra tutto nel giorno dell’atto. Sul mantenimento la SRLS è identica a una SRL ordinaria.
Spese di avvio ed esenzioni
Sul modello standard il notaio non percepisce onorario e l’atto costitutivo è esente da imposta di bollo e diritti di segreteria.
Restano dovuti:
- imposta di registro: 200 €;
- tassa di concessione governativa per la vidimazione dei libri sociali: 309,87 €;
- compenso del professionista che segue la pratica e gli adempimenti di avvio, in genere 300-800 €.
Il conto di apertura si colloca quindi fra 500 € e 1.300 €, contro i 2.400-3.800 € di una SRL ordinaria. Il dettaglio di cosa è esente e cosa no è nella guida su aprire una SRLS gratis. Il percorso completo è descritto nella guida alla costituzione di una SRL.
Il capitale va versato prima della stipula, con bonifico tracciabile o assegno circolare intestato alla società in costituzione. Subito dopo l’iscrizione le somme confluiscono sul conto corrente aziendale, obbligatorio per ogni società di capitali perché il patrimonio sociale deve restare separato da quello dei soci.
Oneri fiscali e diritti camerali
Rispettare i requisiti della SRLS non comporta alcuna agevolazione fiscale. La società paga IRES al 24% sul reddito imponibile e IRAP con aliquota regionale, per un peso complessivo intorno al 27-28% dell’utile, più il 26% sui dividendi distribuiti.
Gli oneri ricorrenti sono quelli di qualsiasi SRL:
- commercialista per contabilità ordinaria, bilancio e dichiarazioni, da 1.500 € l’anno;
- tassa sui libri sociali di 309,87 €, ogni anno entro il 16 marzo;
- diritto annuale alla Camera di commercio;
- contributi INPS del socio che lavora in azienda.
Per stimare il carico fiscale sui propri numeri si può usare il simulatore tasse srl.
Vantaggi e svantaggi della srl semplificata
Ogni requisito produce un effetto, in un senso o nell’altro. I vantaggi nascono dallo statuto standard, i limiti nascono dagli stessi vincoli che danno diritto all’agevolazione.
Cosa ottieni rispettando i requisiti
Cosa rinunci accettandoli
Principali benefici economici
Il costo di apertura è il vantaggio più evidente: si entra nel mondo delle società di capitali con poche centinaia di euro.
La protezione del patrimonio personale è identica a quella di una SRL ordinaria. Dei debiti risponde la società, i soci rischiano il capitale versato.
Il capitale iniziale minimo permette di partire senza immobilizzare risorse, utile per attività che non richiedono investimenti consistenti.
La velocità è l’ultimo elemento: lo statuto è già pronto, non c’è nulla da negoziare e l’appuntamento dal notaio si risolve in tempi brevi.
Limiti operativi e statutari
Lo statuto non è modificabile. Niente quote con diritti particolari, niente patti sul voto, niente clausole pensate per gli investitori.
I soci possono essere solo persone fisiche, quindi nessuna holding in compagine.
Il capitale resta sotto i 10.000 €, un dato pubblico che banche, fornitori strutturati e stazioni appaltanti leggono in visura.
Gli utili restano vincolati fino al raggiungimento dei 10.000 €, con l’accantonamento di un quinto all’anno.
C’è infine il limite che emerge quando l’azienda cresce. Per superare la soglia dei 9.999,99 € serve un aumento di capitale che porta la società oltre il tetto previsto per la SRLS, con conseguente passaggio al modello ordinario e nuovo atto notarile.
I requisiti vanno rispettati anche dopo la costituzione. Se una quota viene ceduta a una società, o se il capitale supera i 9.999,99 €, il presupposto della SRLS viene meno e occorre trasformare la società in SRL ordinaria con un nuovo atto notarile.
Disciplina della srl semplificata unipersonale
Con un socio unico i requisiti restano gli stessi e si aggiunge un adempimento di pubblicità. Il modello di statuto non cambia: non esiste una versione separata per l’unipersonale.
Il socio unico deve comunque essere una persona fisica e il capitale va versato per intero, cosa che nella SRLS avviene in ogni caso trattandosi di importi sotto i 10.000 €.
Il requisito aggiuntivo è la pubblicità dell’unipersonalità: va dichiarata al registro delle imprese e indicata negli atti e nella corrispondenza della società. Se manca, o se il capitale non è stato interamente versato, in caso di insolvenza il socio risponde illimitatamente con il patrimonio personale.
Il socio unico può anche essere amministratore unico, configurazione normale e senza controindicazioni giuridiche. Il quadro completo, con costi e rischi, è nella guida alla SRL semplificata unipersonale.
Sibill apre la tua SRLS e la fa partire davvero
Noi di Sibill accompagniamo chi apre una società nel passaggio più scomodo: quello fra la firma dal notaio e la prima fattura emessa.
Il servizio mette insieme tre cose.
Un commercialista partner dedicato, una persona vera raggiungibile via mail, telefono o WhatsApp, non un call center. Il coordinamento con il notaio. E un software leggero per fatturazione e conto, così la società nasce già pronta a lavorare.
I tempi sono di circa dieci giorni per l’apertura di una partita IVA e di circa trenta giorni per una società, perché la costituzione passa dal notaio e dall’iscrizione al registro delle imprese.
Aprire una società è un salto nel vuoto, ci siamo passati anche noi. Per questo abbiamo costruito un percorso in cui qualcuno risponde quando hai un dubbio, anche dopo la costituzione. Scopri di più su sibill.com.
Domande frequenti
Non esiste un fatturato minimo per mantenere una SRL semplificata: la società può restare aperta anche con ricavi pari a zero. Il vincolo è economico, non normativo. Contabilità, bilancio, tassa sui libri sociali, diritto camerale e contributi arrivano comunque, per un totale di 2.000-3.500 € l’anno. Sotto una certa soglia di utile la forma societaria costa più di quanto protegge, e conviene valutare la ditta individuale.
La SRL semplificata non può adottare il regime di contabilità semplificata, perché l’obbligo di contabilità ordinaria vale per tutte le società di capitali, a prescindere dal fatturato e dal numero di soci. Il nome della forma societaria si riferisce alla procedura di costituzione, non al regime contabile. Le società di dimensioni ridotte possono però ridurre il contenuto dei documenti da depositare, ricorrendo al bilancio abbreviato quando rientrano nelle soglie previste.
Il modello ministeriale dello statuto per la SRL semplificata si reperisce nel decreto del Ministero della Giustizia 138 del 2012, pubblicato in Gazzetta Ufficiale, e nella modulistica dei portali istituzionali delle Camere di commercio. Va però chiarito un punto pratico: il modello non va compilato dal socio. L’atto viene redatto dal notaio sul testo tipizzato, e un documento modificato non sarebbe depositabile. Leggerlo prima serve solo a capire quali regole si stanno accettando.
I contenuti di questo articolo hanno scopo informativo e non costituiscono consulenza legale o fiscale. Per la tua situazione specifica rivolgiti a un commercialista o a un notaio.