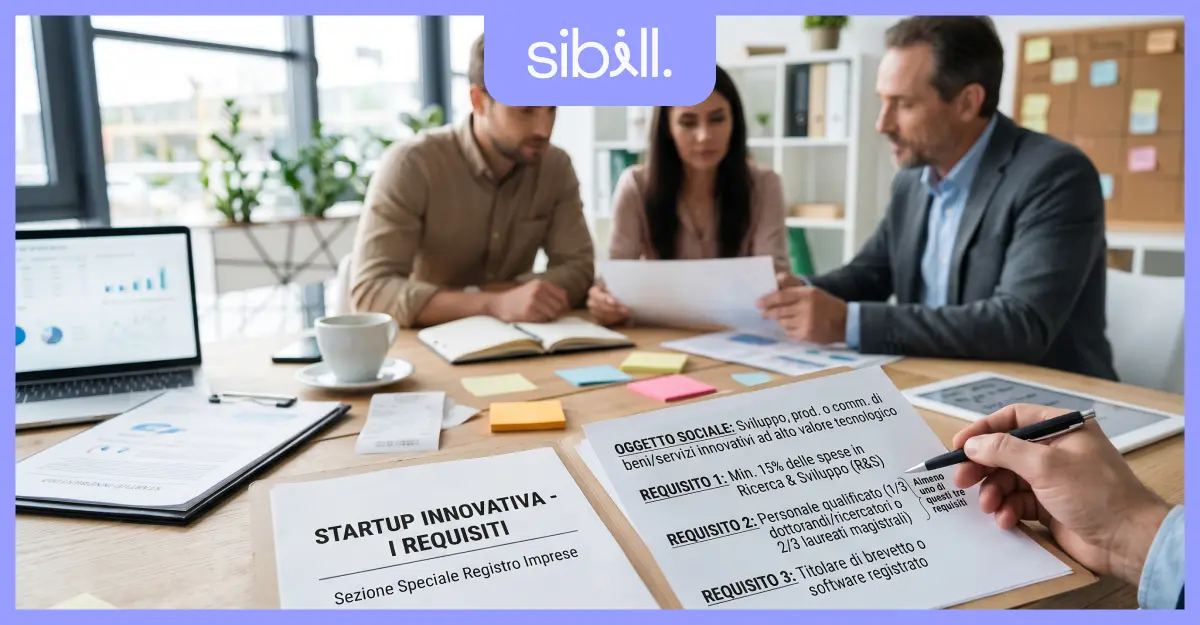
I requisiti della startup innovativa sono le condizioni previste dall’articolo 25 del D.L. 179/2012 che una società di capitali deve rispettare per iscriversi nella sezione speciale del Registro delle Imprese e accedere alle agevolazioni riservate. Si dividono in due famiglie: i requisiti generali, che vanno rispettati tutti insieme, e i criteri di innovazione, di cui basta soddisfarne uno.
I requisiti generali riguardano la forma giuridica, l’età della società, la dimensione, il divieto di distribuire utili e il contenuto dell’oggetto sociale. I criteri di innovazione riguardano invece la spesa in ricerca e sviluppo, la qualificazione del personale e la titolarità di brevetti o software registrati.
La differenza rispetto al passato è che oggi i requisiti vanno dimostrati ogni anno e diventano più stringenti nel tempo. La Legge 193/2024 ha ristretto le condizioni di accesso e ha legato la permanenza nella sezione speciale alla crescita effettiva dell’impresa: chi non cresce esce dopo tre anni.
Nelle sezioni che seguono trovi ogni requisito nel dettaglio con le soglie aggiornate, come funziona l’iscrizione e la conferma annuale, quali agevolazioni dipendono dallo status e cosa succede quando il percorso di startup finisce, con il passaggio alla PMI innovativa.
I requisiti generali valgono tutti insieme, i tre criteri di innovazione sono alternativi: ne basta uno.
La società deve avere meno di 60 mesi, valore della produzione sotto i 5 milioni di euro e non deve mai distribuire utili.
Dal dicembre 2024 è esclusa chi svolge in via prevalente attività di agenzia o di consulenza.
I requisiti si confermano ogni anno con una dichiarazione al Registro delle Imprese: senza, scatta la cancellazione d’ufficio.
Alla fine del percorso la società può passare alla sezione speciale delle PMI innovative, con soglie più basse ma due criteri su tre da rispettare.
Requisiti generali di costituzione
I requisiti generali sono cumulativi: devono esserci tutti, dal primo giorno e per tutta la permanenza nella sezione speciale. Se ne viene meno uno solo, la società decade dallo status anche se continua a fare ricerca e a depositare brevetti.
Forma giuridica e sede societaria
La startup innovativa deve essere una società di capitali: SRL, SRL unipersonale, SRL semplificata, SpA, società in accomandita per azioni o società cooperativa, anche in forma di Societas Europaea. Restano fuori le ditte individuali, le società di persone e le associazioni.
Nella pratica quasi tutte scelgono la SRL ordinaria. La SRLS costa meno ma ha uno statuto standard che non si può modificare, quindi non permette di creare categorie di quote con diritti diversi: è il primo ostacolo che incontra un investitore. Le regole di base restano quelle della costituzione di una SRL tradizionale.
Sul fronte territoriale serve la residenza fiscale in Italia, oppure in un altro paese dell’Unione Europea o dello Spazio economico europeo, a condizione che in Italia ci sia una sede produttiva o una filiale. Le azioni o quote non devono essere quotate su un mercato regolamentato.
Due condizioni completano il quadro. La società deve essere costituita da non più di 60 mesi, contati dalla data dell’atto costitutivo e non dall’iscrizione nella sezione speciale. E non deve essere nata da una fusione, da una scissione o dalla cessione di un’azienda o di un ramo d’azienda: la norma vuole imprese nuove, non riorganizzazioni di attività esistenti.
La Legge 193/2024 ha aggiunto un requisito dimensionale che prima era implicito: la società deve essere una micro, piccola o media impresa secondo la definizione europea, quindi sotto i 250 dipendenti e con fatturato non superiore a 50 milioni di euro o attivo non superiore a 43 milioni.
Limiti di fatturato e divieto di utili
Dal secondo anno di attività il valore della produzione annua non deve superare i 5 milioni di euro, come risulta dall’ultimo bilancio approvato entro sei mesi dalla chiusura dell’esercizio. Si guarda il valore della produzione, non il fatturato in senso stretto: dentro ci finiscono anche i contributi in conto esercizio e le capitalizzazioni di costi di sviluppo, voci che in una startup pesano più che altrove.
Il divieto di distribuire utili è più rigido di quanto sembri. Non vale solo per il periodo in cui la società è iscritta: la norma chiede che la società non abbia distribuito utili nemmeno in passato, e il divieto resta per tutta la permanenza nella sezione speciale. Gli utili eventualmente prodotti restano quindi in azienda, portati a nuovo o accantonati a riserva legale e a riserve statutarie.
È una condizione coerente con lo spirito della misura: le agevolazioni servono a far crescere l’impresa, non a remunerare i soci nel breve periodo. Una delibera di distribuzione, anche di importo minimo, fa decadere lo status.
Oggetto sociale a contenuto innovativo
L’oggetto sociale deve avere come contenuto esclusivo o prevalente lo sviluppo, la produzione e la commercializzazione di prodotti o servizi innovativi ad alto valore tecnologico. Non basta scrivere la parola “innovativo” nello statuto: la Camera di Commercio guarda l’attività effettivamente svolta, che deve corrispondere a quella dichiarata.
Dal 18 dicembre 2024 c’è un’esclusione esplicita: è fuori chi svolge in via prevalente attività di agenzia o di consulenza. È la novità che genera il maggior numero di domande respinte e di cancellazioni in sede di controllo.
La distinzione pratica è questa. Una società che sviluppa un proprio software e lo vende in licenza, in abbonamento o come servizio rientra. Una società che fattura prevalentemente ore di affiancamento tecnico, anche molto qualificate, non rientra, perché il valore che vende è il tempo delle persone e non un prodotto replicabile.
Chi ha un modello misto deve guardare la composizione dei ricavi e saper dimostrare che la parte prevalente arriva dal prodotto. È un controllo da fare ogni anno, non solo all’inizio: molte startup partono con il prodotto e poi, per fare cassa, scivolano sulla consulenza senza accorgersene.
Requisiti alternativi di innovazione
Oltre ai requisiti generali serve almeno uno dei tre criteri di innovazione. Sono alternativi, quindi la società sceglie quello che le riesce più facile da dimostrare, ma la scelta va dichiarata e confermata ogni anno: se il criterio dichiarato viene meno, bisogna poterne dimostrare un altro.
| Criterio | Soglia | Come si dimostra |
|---|---|---|
| Ricerca e sviluppo | 15% del maggiore fra costo e valore della produzione | Bilancio |
| Personale con dottorato o ricerca | 1/3 della forza lavoro | Contratti e CV |
| Personale con laurea magistrale | 2/3 della forza lavoro | Contratti e titoli |
| Brevetto o software | Almeno una privativa o un software registrato | Titolo o licenza |
Quota di spese in ricerca e sviluppo
Il primo criterio chiede spese in ricerca e sviluppo pari ad almeno il 15% del maggiore importo fra il costo e il valore totale della produzione. Si prende quindi il valore più alto fra i due e si verifica che le spese in R&S ne rappresentino almeno il 15%.
Nel calcolo rientrano le spese per il personale dedicato alla ricerca, i servizi di R&S acquistati da università, centri di ricerca o fornitori esterni, le spese per il deposito e il mantenimento di brevetti, i costi di sviluppo di software e prototipi. Restano fuori le spese per l’acquisto e la locazione di immobili e terreni.
Nel primo esercizio, quando non c’è ancora un bilancio approvato, la quota si dichiara in base a una stima in buona fede delle spese previste. La stima va poi confermata dai numeri del primo bilancio: se le spese effettive restano sotto soglia, il criterio dichiarato non regge.
Impiego di personale qualificato
Il secondo criterio guarda la composizione della forza lavoro, dipendenti e collaboratori a qualsiasi titolo. Serve almeno un terzo di dottorandi, dottori di ricerca o ricercatori con almeno tre anni di attività di ricerca certificata, oppure almeno due terzi di persone con laurea magistrale.
Il calcolo si fa sul totale della forza lavoro, quindi è un criterio che funziona bene nei team piccoli e molto tecnici e diventa difficile da mantenere appena si assumono figure commerciali, amministrative o operative. Va rifatto a ogni conferma annuale, perché basta una assunzione per far cadere la proporzione.
Titolarità di brevetti o software registrato
Il terzo criterio è il più stabile nel tempo: la società deve essere titolare, depositaria o licenziataria di almeno una privativa industriale relativa all’attività svolta, oppure titolare dei diritti su un software originale registrato presso il registro pubblico speciale della SIAE.
Rientrano brevetti per invenzione industriale, modelli di utilità, topografie di prodotti a semiconduttori e nuove varietà vegetali. Serve il collegamento con l’attività: un brevetto che riguarda un settore diverso da quello in cui la società opera non basta.
La registrazione del software alla SIAE è la strada più rapida e meno costosa per chi sviluppa prodotti digitali, ed è spesso il criterio su cui si appoggiano le startup software nel primo anno, quando le spese in R&S non hanno ancora raggiunto la soglia.
Iscrizione alla sezione speciale del Registro delle Imprese
Il possesso dei requisiti non produce effetti da solo: lo status nasce con l’iscrizione nella sezione speciale del Registro delle Imprese, che si chiede con una pratica telematica ComUnica insieme a una dichiarazione del legale rappresentante sul possesso dei requisiti.
Per una società nuova la domanda va presentata contestualmente all’iscrizione nella sezione ordinaria, per non perdere gli esoneri da bollo e diritti di segreteria. Per una società già esistente, purché abbia meno di 60 mesi, si usa il modello S2 con la stessa dichiarazione. Il passaggio dal notaio serve solo quando va modificato lo statuto, cosa quasi sempre necessaria sull’oggetto sociale. L’iter completo, con tempi e costi, è descritto nella guida sulla startup innovativa e nella pagina sull’apertura dell’azienda.
Due dettagli operativi fanno la differenza. Dal 10 giugno 2025 è obbligatorio il modello di dichiarazione approvato dal MIMIT e aggiornato alla Legge 193/2024: le versioni precedenti vengono respinte. E la dichiarazione è una dichiarazione sostitutiva di atto notorio, quindi la Camera di Commercio può chiedere in qualsiasi momento i documenti che provano il criterio dichiarato, dal bilancio ai contratti del personale.
L’iscrizione in sé è gratuita, perché la startup innovativa è esonerata dai diritti di segreteria e dall’imposta di bollo per tutti gli adempimenti presso il Registro delle Imprese.
Checklist operativa 2026: tabella di autovalutazione dei requisiti, documenti per il notaio, costi del primo anno e calendario degli adempimenti.
Conferma e aggiornamento periodico dei requisiti
Lo status non si acquisisce una volta per tutte. Ogni anno il legale rappresentante deve depositare una dichiarazione di conferma del possesso dei requisiti entro 30 giorni dall’approvazione del bilancio e comunque entro sei mesi dalla chiusura dell’esercizio. A questo si aggiunge l’aggiornamento delle informazioni pubblicate nella vetrina del Registro: descrizione dell’attività, dati sul personale, titoli di privativa.
Sono due adempimenti distinti dal deposito del bilancio d’esercizio, e si perdono quasi sempre per dimenticanza. Senza la conferma scatta la cancellazione d’ufficio dalla sezione speciale, con la perdita immediata degli esoneri e della possibilità per gli investitori di usare la detrazione.
C’è poi il passaggio più delicato introdotto dalla Legge 193/2024. Lo status base dura tre anni dall’iscrizione. Per arrivare a cinque, al termine del terzo anno la società deve dimostrare almeno una fra queste condizioni: spese in R&S pari ad almeno il 25% del valore della produzione, un contratto di sperimentazione con una pubblica amministrazione, una crescita di ricavi o occupazione superiore al 50% fra il secondo e il terzo anno, una riserva patrimoniale superiore a 50.000 € formata con aumenti di capitale sottoscritti da investitori professionali, incubatori certificati o equity crowdfunding insieme a spese in R&S almeno al 20%, oppure l’ottenimento di un brevetto.
Oltre il quinto anno restano in gioco solo le scale-up, con due proroghe biennali fino a nove anni complessivi, riservate a chi raccoglie aumenti di capitale superiori a 1 milione di euro da fondi di venture capital o raddoppia i ricavi. Sul coordinamento fra le proroghe e il limite dei 60 mesi dalla costituzione le letture non sono univoche: la scadenza va verificata caso per caso con il commercialista.
Per le società già iscritte al 18 dicembre 2024 vale un periodo transitorio: i nuovi requisiti vanno raggiunti entro 12 mesi dalla fine del terzo anno per chi era iscritto da oltre 18 mesi, entro 6 mesi per le altre.
Agevolazioni fiscali per la startup innovativa
Le agevolazioni legate allo status si dividono in tre gruppi, e tutte cadono nel momento in cui la società esce dalla sezione speciale.
Il primo gruppo sono gli esoneri amministrativi: imposta di bollo e diritti di segreteria azzerati per gli adempimenti al Registro delle Imprese, esonero dal diritto annuale della Camera di Commercio, esonero dalla disciplina delle società di comodo e in perdita sistematica.
Il secondo gruppo sono le deroghe al diritto societario: categorie di quote con diritti di voto diversi o senza voto, rinvio di un esercizio degli obblighi di ricapitalizzazione in caso di perdite rilevanti, work for equity con assegnazione di quote a collaboratori e fornitori senza tassazione in capo a chi le riceve, raccolta di capitale tramite portali di equity crowdfunding e accesso semplificato e gratuito al Fondo di Garanzia per le PMI, che incide direttamente sul costo di un finanziamento aziendale.
Il terzo gruppo sono gli incentivi per chi investe. Nel 2026 è pienamente operativa la detrazione IRPEF del 65% in regime de minimis, riservata alle persone fisiche che investono entro il terzo anno di iscrizione, su un massimo di 100.000 € per periodo d’imposta, con partecipazione da mantenere per tre anni e istanza da presentare sulla piattaforma MIMIT prima dell’investimento. L’ingresso dell’investitore avviene con un aumento di capitale riservato, che fissa anche la data da cui decorre il vincolo triennale.
La detrazione IRPEF ordinaria del 30% e la deduzione IRES del 30%, invece, non sono fruibili dal 1° gennaio 2026: l’autorizzazione europea sugli aiuti di Stato è scaduta a fine 2025 e il rinnovo è ancora in corso di notifica alla Commissione, con l’ipotesi di un ripristino retroattivo. Chi programma un round nel 2026 dovrebbe impostarlo sul de minimis al 65% e verificare lo stato della pratica prima di deliberare.
Restano infine accessibili le misure generali per le imprese, a partire dal credito d’imposta per ricerca e sviluppo, che si cumula con i benefici dello status a condizione di non conteggiare due volte le stesse spese.
Passaggio da startup a PMI innovativa
Quando il percorso di startup finisce, per scadenza dei termini o per perdita di un requisito, la società non resta necessariamente senza agevolazioni: può chiedere l’iscrizione nella sezione speciale delle PMI innovative, prevista dall’articolo 4 del D.L. 3/2015.
| Startup innovativa | Dopo la startupPMI innovativa | |
|---|---|---|
| Età della società | Massimo 60 mesi | Nessun limite |
| Valore della produzione | Sotto i 5 milioni di euro | Limiti dimensionali di PMI |
| Distribuzione di utili | Vietata | Libera |
| Criteri di innovazione | 1 su 3 | 2 su 3 |
| Soglia spese R&S | 15% | 3% |
| Personale qualificato | 1/3 oppure 2/3 | 1/5 oppure 1/3 |
| Bilancio certificato | Non richiesto | Obbligatorio |
La logica cambia. La PMI innovativa non ha limiti di età né di fatturato oltre quelli dimensionali europei, può distribuire utili e deve avere l’ultimo bilancio certificato da un revisore. In cambio i criteri di innovazione diventano più numerosi ma meno severi: ne servono due su tre, con soglie ridotte.
Due avvertenze pratiche. Il passaggio non è automatico: va chiesto con una domanda al Registro delle Imprese, e un’impresa non può essere iscritta contemporaneamente alle due sezioni speciali. E il salto va preparato in anticipo, perché una startup che si regge su un solo criterio di innovazione ha bisogno di documentarne un secondo prima della scadenza, oltre a mettere in conto tempi e costi della certificazione del bilancio.
Sibill segue i requisiti insieme a chi fa impresa
Noi di Sibill accompagniamo la nascita della società con un commercialista partner dedicato, una persona vera raggiungibile via mail, telefono o WhatsApp, che coordina il notaio e le pratiche fino all’iscrizione nel Registro delle Imprese, con tempi indicativi di circa 30 giorni.
Poi il lavoro si sposta sui numeri che tengono in piedi i requisiti: quanto pesano davvero le spese in ricerca e sviluppo sul totale, come stanno andando ricavi e occupazione in vista del terzo anno, quanta cassa resta prima del prossimo round. La piattaforma tiene insieme movimenti bancari, fatture e scadenze aggiornati più volte al giorno, così quei numeri si leggono quando servono e non il giorno prima della conferma annuale.
Le informazioni di questa guida hanno finalità informativa e sono aggiornate a ottobre 2026. La disciplina delle startup innovative è in evoluzione e non sostituisce il parere di un commercialista o di un notaio sul caso concreto.
Domande frequenti
Socio di una startup innovativa può essere chiunque: la legge non pone requisiti di età, titolo di studio o nazionalità, e la compagine può comprendere persone fisiche, società italiane o estere, incubatori certificati e fondi di investimento. I requisiti riguardano la società, non chi la possiede. L’unico limite indiretto arriva dalla forma giuridica scelta, perché nella SRL semplificata i soci possono essere solo persone fisiche. Per gli investitori persone fisiche conta invece il momento dell’ingresso, visto che la detrazione del 65% spetta solo entro il terzo anno di iscrizione.
I requisiti di startup innovativa si possono mantenere per tre anni dall’iscrizione nella sezione speciale, estendibili a cinque se al termine del terzo anno la società dimostra una delle condizioni di crescita previste dalla Legge 193/2024. Oltre il quinto anno sono possibili due proroghe biennali, fino a nove anni complessivi, riservate alle scale-up che raccolgono oltre 1 milione di euro da fondi di venture capital o raddoppiano i ricavi. Resta in discussione il coordinamento con il limite dei 60 mesi dalla costituzione, quindi la scadenza va verificata caso per caso.
In caso di perdita dei requisiti la società viene cancellata dalla sezione speciale, d’ufficio o su comunicazione del legale rappresentante, e perde subito tutte le agevolazioni legate allo status: esoneri camerali, deroghe societarie e possibilità per i nuovi investitori di usare la detrazione. La società continua a esistere e a operare normalmente come SRL o SpA, mantiene i benefici già maturati e può chiedere l’iscrizione nella sezione speciale delle PMI innovative, se possiede i requisiti dimensionali, il bilancio certificato e almeno due dei tre criteri di innovazione.