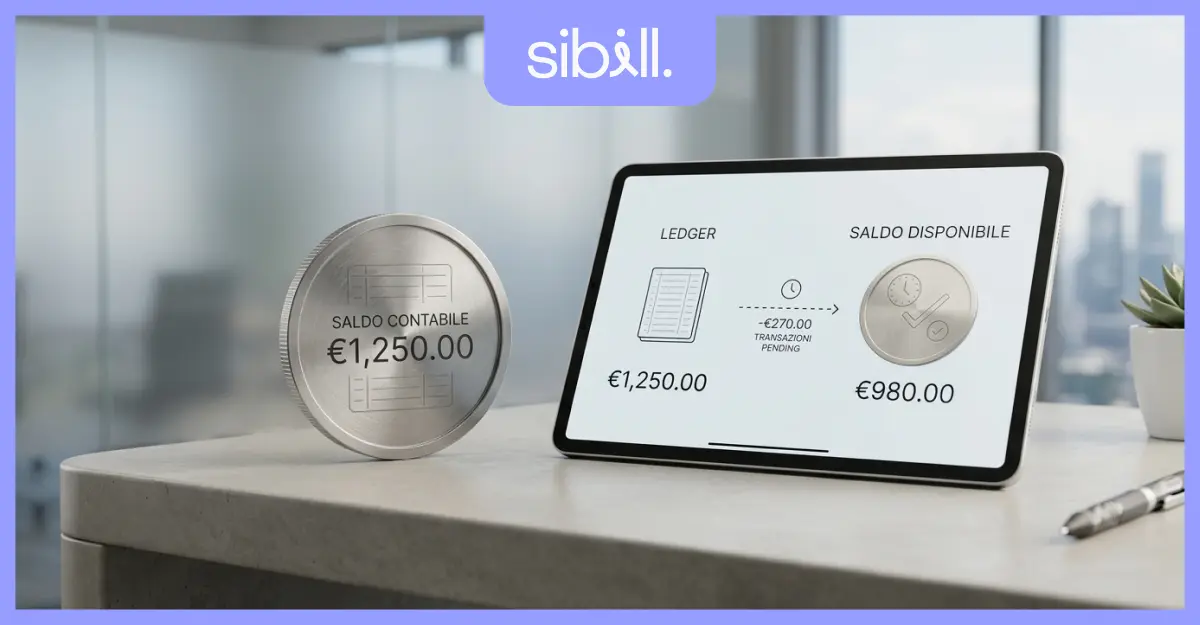
Il saldo contabile e il saldo disponibile sono due valori che compaiono sull’estratto conto e che spesso vengono scambiati per la stessa cifra. In realtà misurano cose diverse: il saldo contabile è la somma di tutte le operazioni che la banca ha già registrato, il saldo disponibile è la parte di quel denaro che si può effettivamente usare oggi per pagamenti, prelievi e bonifici.
La differenza nasce dalle date di valuta e dagli accrediti in sospeso. Un bonifico appena ricevuto entra subito nel saldo contabile, ma diventa disponibile solo dopo qualche giorno lavorativo. Lo stesso vale per un assegno versato in attesa del buon fine o per una pre-autorizzazione su carta. Chi decide un pagamento leggendo il valore sbagliato rischia il rifiuto dell’operazione e, con esso, ritardi a fornitori, stipendi e adempimenti.
In questa guida vediamo la definizione precisa dei due saldi, perché non coincidono e in quanto tempo si allineano, l’impatto di assegni, bonifici e fido, i casi in cui il rapporto si inverte o compare lo stato “ND”, e come cambia l’esposizione dei saldi tra Poste, UniCredit e altre banche italiane.
Il saldo contabile registra tutte le operazioni contabilizzate, il disponibile mostra solo il denaro spendibile subito, al netto di valute future e blocchi.
Per pagare e prelevare si guarda sempre il disponibile: usare il contabile è la causa più comune di bonifici respinti.
L’allineamento dipende dallo strumento in entrata: bonifico SEPA in 1 giorno, assegno bancario in 3-6, bonifico istantaneo immediato.
Definizione di saldo contabile e saldo disponibile
Nell’home banking capita di trovare due cifre diverse, entrambe indicate come “saldo”. Non è un errore: sono due misure distinte dello stesso conto, aggiornate con logiche diverse. Sapere quale delle due guardare, e quando, cambia le decisioni di cassa che si prendono ogni giorno.
Cosa significa saldo contabile
Il saldo contabile è la somma algebrica di tutte le operazioni contabilizzate sul conto a una certa data, indipendentemente dal fatto che le valute siano già maturate. Registra ogni movimento nel momento in cui la banca lo prende in carico: un bonifico in entrata, un pagamento POS, l’addebito di una spesa. Aggiorna la fotografia storica del conto, ma non dice cosa si può spendere oggi.
Per questa ragione il saldo contabile viene usato dagli uffici amministrativi come riferimento per la riconciliazione bancaria: rispecchia fedelmente le operazioni registrate sul conto e si allinea con le scritture di prima nota. È la base su cui si costruiscono i controlli contabili di fine mese.
Cosa significa saldo disponibile
Il saldo disponibile è la parte del saldo contabile utilizzabile subito per pagamenti, prelievi o bonifici. Rappresenta le somme effettivamente accreditate con valuta maturata, al netto di eventuali blocchi: pre-autorizzazioni su carte, importi vincolati, assegni in fase di verifica. Se sul conto è attivo un fido, il disponibile include anche la quota di affidamento non ancora utilizzata.
È il numero da guardare quando si decide se disporre un pagamento oggi o attendere qualche giorno. Nella pratica gestionale è il valore che conta, tanto per un’azienda che deve pagare fornitori e stipendi quanto per un privato che programma un bonifico.
Ordinare un pagamento leggendo il saldo contabile invece del disponibile è una delle cause più comuni di bonifici respinti e insoluti. Sul contabile compaiono anche importi non ancora valutati, che non si possono spendere: se si dispone un pagamento contando su di essi, la banca lo blocca e si rischiano mora, penali o segnalazione a Centrale Rischi.
Differenza tra saldo contabile e saldo disponibile
La differenza fra i due saldi non è un dettaglio tecnico: cambia quanto si può spendere oggi, quanto è impegnato e quando arriverà la disponibilità dei nuovi accrediti. Vederla in tabella aiuta a fissare le distanze.
| Saldo contabile | Da guardare per pagareSaldo disponibile | |
|---|---|---|
| Cosa misura | Somma di tutte le operazioni registrate | Somma spendibile subito |
| Include valute future | Sì | No |
| Include fido non usato | No | Sì |
| Include importi bloccati | Sì | No |
| Utile per | Riconciliazione, controlli storici | Ordinare pagamenti, prelievi |
Perché i due valori non coincidono
I due valori si allontanano ogni volta che sul conto entra o esce denaro con date di valuta diverse dalla data contabile. È il caso più tipico: la banca registra subito l’operazione ma la rende utilizzabile solo dopo un numero di giorni prefissato, chiamato “giorni valuta”. Il tempo di attesa dipende dallo strumento (bonifico SEPA, assegno, effetto, incasso commerciale), non dalla banca.
Ecco qui un esempio:
La Beta Consulting Spa riceve alle 15:00 di lunedì un bonifico da 12.000 € dal cliente Verdi. La banca lo contabilizza subito, ma la valuta scatta al secondo giorno lavorativo successivo, quindi mercoledì. Fino a mercoledì mattina il saldo contabile mostra i 12.000 € in più, il disponibile no.
Altri motivi che generano scarto sono un assegno versato in attesa dell’incasso salvo buon fine, una carta di credito con blocco temporaneo per pre-autorizzazione (tipico di noleggi e hotel), un accredito futuro già registrato ma con valuta a giorni.
Confronto con il saldo liquido
Il saldo liquido è un terzo valore che alcune banche espongono: rappresenta l’ammontare effettivamente convertibile in contanti immediati e corrisponde di solito al disponibile al netto di eventuali linee di fido.
In pratica il saldo liquido dice quanto “denaro proprio” c’è sul conto, mentre il disponibile include anche il credito che la banca sta prestando tramite affidamento. Distinguere le due voci evita di confondere liquidità propria e capacità di indebitamento.
Se si dispone un bonifico basandosi sul saldo contabile senza controllare il disponibile, la banca può rifiutare l’operazione anche a fronte di un saldo apparentemente positivo. Nei conti aziendali questo blocca il pagamento a fornitori e stipendi con effetti a catena.
Quando il saldo contabile diventa disponibile
L’allineamento fra i due saldi avviene con lo scattare della valuta. Sui bonifici in entrata la valuta è disciplinata dal regolamento europeo sui servizi di pagamento e dalle condizioni di conto della banca. Per gli altri strumenti dipende dalla tipologia e, per gli assegni, dalla piazza di provenienza.
Tempi medi di aggiornamento
I tempi standard per gli strumenti più usati sono questi.
| Strumento in entrata | Giorni valuta |
|---|---|
| Bonifico SEPA in euro (stessa banca) | Stesso giorno |
| Bonifico SEPA in euro (altra banca) | 1 giorno lavorativo |
| Bonifico istantaneo SEPA | Immediato |
| Stipendio o pensione domiciliata | Stesso giorno |
| Assegno bancario stessa piazza | 3-4 giorni lavorativi |
| Assegno bancario altra piazza | 4-6 giorni lavorativi |
| Assegno circolare | 1-3 giorni lavorativi |
| Incasso RiBa o SDD | Valuta della scadenza |
I tempi indicati sono massimi standard: molte banche accreditano prima, soprattutto per bonifici tra correntisti interni. Il singolo istituto può applicare condizioni migliorative, ma non peggiorative rispetto a quelle previste dalla direttiva europea sui servizi di pagamento.
Impatto di assegni e bonifici
Gli assegni bancari e circolari sono lo strumento che genera lo scarto più ampio fra i due saldi. Un assegno versato viene accreditato subito sul contabile ma resta sotto verifica per giorni: se il traente non ha copertura o l’assegno risulta irregolare, l’importo viene stornato. Solo dopo l’avvenuto buon fine la somma passa sul disponibile.
Per i bonifici il discorso è più semplice ma non immediato. Su un conto business un bonifico ricevuto dopo l’orario di taglio (di solito 16:00 o 17:00) slitta alla data contabile del giorno lavorativo successivo. È un dettaglio che pesa, ad esempio, quando alla fine del mese si conta di usare un incasso previsto per pagare gli stipendi il primo del mese.
Ecco qui un esempio numerico su una singola giornata di conto aziendale, per rendere concreta la distanza fra le due voci.
La differenza di 10.500 € fra i due saldi non è un errore. Sono somme che appariranno spendibili solo quando l’assegno sarà salvo buon fine e la valuta del bonifico sarà maturata. Se Alfa dispone un pagamento superiore a 18.000 € basandosi sul contabile, la banca lo respinge.
Casi particolari e anomalie del conto
Nella maggior parte dei giorni contabile e disponibile mostrano scarti fisiologici, ma capitano situazioni in cui il rapporto si inverte, il disponibile sparisce dietro la sigla ND o il conto va sotto zero. Ognuno di questi casi ha una spiegazione precisa e una risposta diversa.
Saldo contabile superiore al disponibile
Il caso più comune è quello descritto sopra: c’è un accredito con valuta futura o un versamento in attesa di verifica. In questi giorni il contabile è più alto del disponibile perché anticipa un denaro che ancora non si può usare. L’anomalia si risolve da sola alla data di valuta, senza alcun intervento.
Saldo disponibile con fido
Se sul conto è attivo un fido bancario, il saldo disponibile può risultare superiore al contabile. Il fido è una linea di credito che la banca mette a disposizione: la quota non ancora utilizzata si somma al saldo effettivo e alza il disponibile.
Ecco qui un esempio:
La Gamma Retail Srl ha un conto con 5.000 € di saldo contabile e un fido di 20.000 € attivo, di cui 8.000 € già utilizzati.
Il disponibile risulta di 5.000 € più 12.000 € residui di fido, per un totale di 17.000 €. Attenzione a non confondere questi 17.000 € con liquidità propria: 12.000 € sono soldi che la banca presta, con relativi interessi passivi.
Significato di saldo disponibile ND
Quando il disponibile risulta ND, cioè non disponibile, il sistema della banca non è momentaneamente in grado di calcolarlo, di solito per un aggiornamento in corso, un’operazione bloccata in verifica o una temporanea non comunicazione fra i sistemi. Non significa che il conto sia vuoto: significa solo che quel valore, in quel momento, non è consultabile in tempo reale.
La soluzione è aspettare qualche minuto e ricaricare la pagina, oppure contattare il servizio clienti se lo stato ND persiste per più di un’ora. Durante il periodo ND è prudente non disporre pagamenti importanti, per evitare il rischio di scoprirsi al ripristino del calcolo.
Saldo negativo e prelievo negato
Quando il disponibile va in rosso la banca rifiuta prelievi, pagamenti POS e bonifici in uscita fino al ripristino della copertura. La sola eccezione è la disponibilità garantita dal fido: se il rosso rientra entro il limite affidato, le operazioni proseguono ma con interessi debitori.
Un saldo negativo non affidato è tecnicamente uno “scoperto di conto”: genera commissioni di segnalazione e, se dura più di 90 giorni consecutivi oltre certe soglie, può trasformarsi in una segnalazione a Centrale Rischi con effetti sull’accesso al credito futuro.
Caratteristiche per Poste, UniCredit e altri istituti
Le regole di base valgono per tutte le banche italiane, perché derivano dal regolamento europeo sui servizi di pagamento. Cambiano però la terminologia usata nell’home banking, l’orario di taglio, l’esposizione del saldo liquido e le condizioni sugli affidamenti.
Su Poste Italiane l’esposizione è semplificata: sul conto BancoPosta compare “saldo contabile” e “saldo disponibile”, con orario di taglio dei bonifici alle 14:00 nei giorni feriali. Sui conti postali di base non è previsto il fido, quindi disponibile e contabile tendono a coincidere.
Su UniCredit e Intesa Sanpaolo, sui conti business, oltre ai due saldi principali compare spesso il saldo liquido e il fido residuo esposto a parte, per aiutare il tesoriere a distinguere denaro proprio da linea di credito. L’orario di taglio dei bonifici in uscita è tipicamente 17:00 per bonifici SEPA ordinari.
Su banche digitali come Fineco, BPER Banca online e le neobanche europee, la differenza fra i due saldi tende a essere minima perché la maggior parte degli accrediti è gestita in tempo reale. La differenza torna significativa solo per assegni, effetti commerciali e bonifici esteri fuori area SEPA.
A rendere più semplice il confronto tra i saldi di banche diverse ha contribuito l’open banking: le regole della direttiva europea PSD2 permettono, con il consenso del titolare, di aggregare in un’unica dashboard i saldi contabili e disponibili di tutti i conti, aggiornati di frequente, senza doverli consultare istituto per istituto.
Sibill tiene sotto controllo saldo contabile e disponibile di tutti i conti
Noi di Sibill abbiamo costruito una piattaforma di gestione della tesoreria pensata per PMI che collegano più conti bancari e vogliono avere sotto controllo saldo contabile e disponibile di tutti i conti in un’unica dashboard, aggiornata più volte al giorno.
Le fatture emesse e ricevute vengono riconciliate automaticamente con i movimenti bancari, così si capisce in ogni momento quanto è effettivamente spendibile, quanto è vincolato da operazioni in valuta futura e quanto liquido resta dopo aver considerato il fido.
Il modulo di cashflow mostra la proiezione dei saldi disponibili nelle settimane e nei mesi successivi, così una gestione delle liquidità ordinata smette di dipendere dal foglio Excel del venerdì.
Saldo contabile e disponibile di tutti i tuoi conti, in un colpo d’occhio
Prova la demo →Domande frequenti
Il saldo contabile è diverso dal disponibile perché il primo registra tutte le operazioni non appena la banca le contabilizza, mentre il secondo mostra solo il denaro con valuta già maturata e libero da blocchi. Bonifici in arrivo con valuta a giorni, assegni salvo buon fine, pre-autorizzazioni su carte e importi vincolati fanno sì che il contabile risulti spesso più alto del disponibile per qualche giorno.
Il saldo contabile non si può prelevare nella sua interezza: si può ritirare solo la parte che coincide con il saldo disponibile. Se il contabile mostra 10.000 € ma il disponibile è 6.000 €, allo sportello o al bancomat si riesce a prelevare fino a 6.000 €, non di più. La differenza sono somme già registrate ma non ancora liquide, che diventeranno prelevabili al maturare della valuta o al buon fine delle verifiche.
L’allineamento dei saldi dipende dallo strumento in entrata. Un bonifico SEPA da altra banca si allinea in 1 giorno lavorativo, uno tra correntisti della stessa banca in giornata, un bonifico istantaneo è immediato. Un assegno bancario richiede in media 3-6 giorni lavorativi per la verifica del buon fine, mentre un assegno circolare si allinea in 1-3 giorni. Le pre-autorizzazioni su carte di solito si sbloccano entro 7 giorni.
Non si può usare per intero il saldo contabile perché comprende importi accreditati ma non ancora valutati o non ancora verificati. La banca protegge il correntista e sé stessa: se un assegno versato risultasse scoperto o un accredito venisse stornato, spendere subito quei fondi genererebbe un rosso a carico dell’utente. Per questo la banca rende utilizzabile solo la parte confermata, cioè il saldo disponibile.
Un saldo disponibile negativo significa che sul conto è stato speso più di quanto fosse effettivamente utilizzabile, portando il conto in rosso. Se esiste un fido e il rosso rientra nel limite affidato, le operazioni proseguono ma maturano interessi debitori. Se invece non c’è fido, o il rosso lo supera, si tratta di uno “scoperto di conto” non autorizzato: la banca blocca prelievi e pagamenti in uscita, applica commissioni e, se la situazione si protrae, può arrivare a segnalare il correntista alla Centrale Rischi.